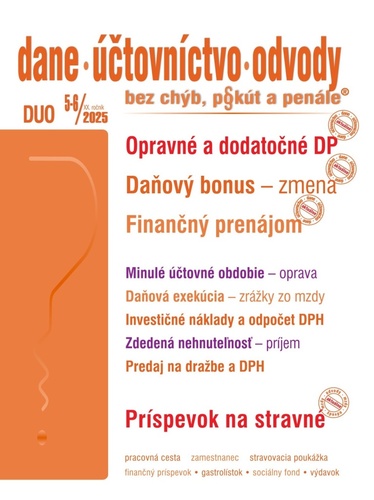
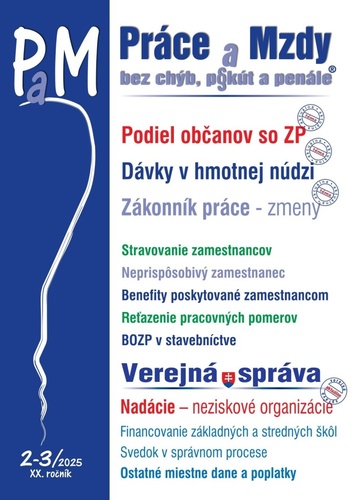
V praxi sa vyskytujú situácie, kedy zamestnávateľ zamestnancovi mzdu síce zúčtuje, ale fyzicky mu ju nevyplatí. Ako má zamestnávateľ postupovať z hľadiska odvodu poistného na zdravotné a sociálne poistenie a odvodu daňovej povinnosti? Za uchádzača o zamestnanie sa môže považovať len taký občan, ktorý môže pracovať, chce pracovať, hľadá si zamestnanie a je vedený v evidencii uchádzačov o
Platiteľ dane podáva daňové priznania za jednotlivé kalendárne mesiace a v daňovom priznaní uvádza údaje rozhodujúce pre výslednú daň za predmetný kalendárny mesiac. Podrobnosti nájdete v príspevku Zdaňovacie obdobie a podávanie daňových priznaní k DPH. Viac sa problematike priamych a nepriamych daní venujeme v článkoch: Opravné a dodatočné daňové priznania, Podanie DP a postup správcu dane,
V nadväznosti na nový Stavebný zákon je nevyhnutné vykonať úpravy dotknutých predpisov s rovnakým cieľom zosúladiť ich s novou reguláciou stavebného práva. Komplexné procesné zmeny, nové inštitúty a odlišný spôsob povoľovania stavieb, sú nevyhnutné aj v osobitných predpisoch, aby s účinnosťou novej stavebnej legislatívy od 1. apríla 2025 bolo vzájomné pôsobenie týchto právnych regulácií možné,
Úprava živnostenského zákona nadväzuje na zavedenie nových regulovaných povolaní Stavebným zákonom. Vzhľadom na zmeny v úprave viazaných živností v oblasti stavebníctva sa ustanovilo prechodné obdobie, počas ktorého možno činnosti vykonávať aj na základe doterajších živnostenských oprávnení a využiť toto obdobie na získanie nových oprávnení podľa živnostenského zákona. Úpravy v živnostenskom
Účelom nového stavebného zákona a sústavy jeho vykonávacích predpisov je vytvoriť právny rámec na zjednodušenie a urýchlenie výstavby, zníženie administratívnej záťaže povoľovacích konaní s dôrazom na zabezpečenie transparentnosti v tejto oblasti. Nové stavebné predpisy nahradia v súčasnosti platný a účinný stavebný zákon, ako aj platný zákon o výstavbe s odloženou účinnosťou od 1. apríla 2025.
V rámci BOZP dochádza k precizovaniu povinností pri spolupráci zamestnávateľov s oprávnenými právnickými osobami v súvislosti s právnou úpravou Stavebného zákona. Z dôvodu prelínania kompetencií oprávnenej právnickej osoby dochádza k rozdeleniu kompetencií, a to pri posudzovaní technických zariadení, materiálu a dokumentácie technických zariadení a technológií a následné vydávania odborného
S novým Stavebný zákon je nevyhnutné vykonať úpravy dotknutých predpisov s cieľom zosúladiť ich s novou reguláciou stavebného práva. Zmeny nadobúdajú účinnosť spolu so Stavebným zákonom od 1. apríla 2025. Ide o komplexné procesné zmeny, nové inštitúty a odlišný spôsob povoľovania stavieb, ktoré je nevyhnutné reflektovať v osobitných predpisoch, aby s účinnosťou novej stavebnej legislatívy bolo
Závislá práca môže byť vykonávaná výlučne v pracovnom pomere, v obdobnom pracovnom vzťahu alebo v inom pracovnoprávnom vzťahu, ktorý možno založiť dohodou o práci vykonávanej mimo pracovného pomeru. Minimálna hodinová a mesačná mzda platná v roku 2025 je pre jednotlivé stupne náročnosti pracovných miest určená príslušným nariadením. Aká je jej výška a aké sú ostatné mzdové veličiny sa dočítate v
Spôsob uplatňovania výdavkov, ktorý si živnostník zvolí, je povinný dodržiavať počas celého zdaňovacieho obdobia. Živnostník však môže zmeniť spôsob uplatnenia daňových výdavkov v jednotlivých zdaňovacích obdobiach (t. j. k 1. 1. príslušného kalendárneho roka). Postup pri zmene spôsobu uplatňovania výdavkov v jednotlivých zdaňovacích obdobiach je upravený zákone o dani z príjmov. Postup pri
V nadväznosti na nový Stavebný zákon, ktorý nadobudne účinnosť 1. apríla 2025, nevyhnutné vykonať zmeny v súvisiacich právnych predpisoch a tieto zmeny musia nadobudnúť účinnosť spolu so Stavebným zákonom. Dátum účinnosti je ustanovený tak, aby sa Stavebný zákon mohol stať funkčnou súčasťou právneho poriadku Slovenskej republiky a vyvolával účinky aj v oblastiach upravených súvisiacimi právnymi
V rámci konsolidácie verejných financií nastali zmeny pre fyzické aj právnické osoby v rámci zákona o dani z príjmov. Upravila sa hranica zdaniteľných príjmov pre uplatnenie zníženej sadzby dane z príjmov právnických osôb, a to za účelom podpory malého a stredného podnikania. Ďalej bola zavedená pre právnické osoby nová sadzba dane z príjmov, a to vo výške 24 % zo základu dane, ktorí sa má
Nový stavebný zákon nadobudne účinnosť 1. apríla 2025. Svojím znením ruší zákon č. 201/2022 Z. z. o výstavbe v znení neskorších predpisov v spojení s nedostatočnou prípravou pre jeho aplikáciu. Zákon o výstavbe sa nachádza v stave inštitucionálnej nepripravenosti a nadobudnutie jeho účinnosti by viedlo k značným ťažkostiam pri príprave a povoľovaní stavieb. Aplikácia je nereálna z hľadiska
Zákon o správe daní, čiže Daňový poriadok, je zákon, ktorý upravuje procesnú stránku daňového práva. Daňový poriadok rieši proces daňovej kontroly, registračné konanie, daňové exekučné konanie, sankcie, upravuje správu daní, práva a povinnosti daňových subjektov a iných osôb, ktoré im vznikajú v súvislosti so správou daní. Aké zmeny platia pri správe daní od roku 2025, sa dočítate v tom čísle
Definíciu daňového výdavku, spôsob ich uplatňovania a určenie skupín výdavkov, ktoré je od príjmov možné odpočítať za určitých pravidiel, vymedzuje zákon o dani z príjmov. Publikácia definuje daňové subjekty, ktoré si výdavky uplatňovať môžu, obsahuje daňové a nedaňové výdavky z pohľadu daní, čiže ZDP, DPH, i z pohľadu jednoduchého a podvojného účtovníctva.
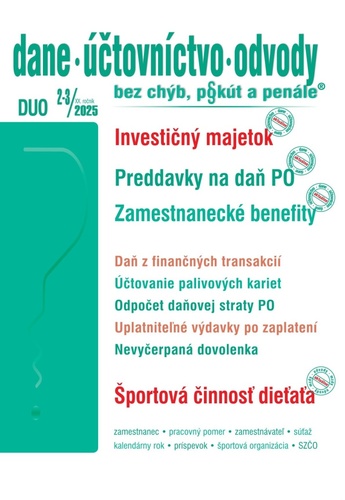
Daň z finančných transakcií je predmetom úpravy zákona č. 279/2024 Z. z. o dani z finančných transakcií, ktorý nadobudol účinnosť 1. januára 2025, pričom prvým zdaňovacím obdobím je apríl 2025. Viac sa s problematikou zmien daňových zákonov oboznámite v príspevkoch Investičný majetok a DPH – zmeny, Preddavky na daň z príjmov PO, Kapitálový majetok FO – zdanenie príjmov, Daňová rezidencia FO –
Od 1. januára 2025 sa tak mení výška maximálneho mesačného vymeriavacieho základu na platenie poistného na sociálne poistenie z doterajšieho 7-násobku na 11-násobok jednej dvanástiny všeobecného vymeriavacieho základu spred dvoch rokov, t.j. z 9 128 eur na sumu 15 730 eur. Zmena sa dotýka samostatne zárobkovo činných osôb, zamestnancov, zamestnávateľov, ako aj dobrovoľne poistených osôb.
Účtovná závierka predstavuje súbor účtovných výkazov, ktoré zostavuje každá účtovná jednotka - väčšinou k poslednému dňu účtovného obdobia. Cieľom účtovnej závierky je poskytovať informácie o finančnej pozícii, finančnej výkonnosti a peňažných tokoch účtovnej jednotky pre potreby širokého okruhu používateľov. Komu dáva zákon povinnosť podania účtovnej závierky? Táka sa účtovné závierka
Po vykonaní ročnej uzávierky v mzdovej učtárni vznikajú zamestnávateľovi povinnosti s vykazovaním údajov za predchádzajúci kalendárny rok Jedna z týchto povinností vyplýva zo zákona o službách zamestnanosti, ktorá ukladá niektorým zamestnávateľom preukazovať splnenie povinnosti zamestnávať občanov so zdravotným postihnutím. Príspevok na rekreáciu pre väčší okruh osôb priniesla novela Zákonníka
Publikácia obsahujúca najdôležitejšie právne predpisy z oblasti trestného práva, exekúcii, správneho práva a riešenia súdnych sporov je učená právnikom, policajtom, podnikateľom, exekútorom, osobách, ktoré riešia súdne spory a tiež študentom vysokých škôl a policajných akadémii. Všetky právne predpisy obsahujú zmeny k 1. 1. 2025. Trestné právo je jedno z odvetvia verejného práva. Poskytuje
Titul obsahuje úplné znenie zákonov z oblasti dane z príjmov, DPH, správy daní, miestnych a spotrebných daní po novelách k 1. 1. 2025. Zmeny zákonov sú v publikácií vyznačené tučným písmom. Publikácia obsahuje témy: finančné transakcie, daň z príjmov, daň z pridanej hodnoty, spotrebné a miestne dane a iné. Titul obsahuje úplné znenia zákonov po ostatnej novele: 1. Správa daní a