0

Knihy

AKTUALIZACE 2020 V/1 Svobodný přístup k informacím - Informační systémy VS, Ověřování shody opisu, Ověřování pravosti opisu

AKTUALIZACE 2020 V/1 Svobodný přístup k informacím - Informační systémy VS, Ověřování shody opisu, Ověřování pravosti opisu

Autor: autor neuvedený
Vydavateľstvo: PORADCA 2025
EAN: 9771802832052

Zákon o daních z příjmů Projekt jednotného měsíčního hlášení zaměstnavatelů je postaven na koncepci měsíčního hlášení individualizovaných údajů o jednotlivých zaměstnancích.

čítať viac

Tituly, ktoré ste už videli  x

Boh odkazuje svetu Pochopili ste ma úplne zle

Boh odkazuje svetu Pochopili ste ma úplne zle

Neale Donald Walsch

Eastone Books 2016 9,99 €
Příručka malého novináře

Příručka malého novináře

Michaela Vetešková

Verzone 2019 2,35 €
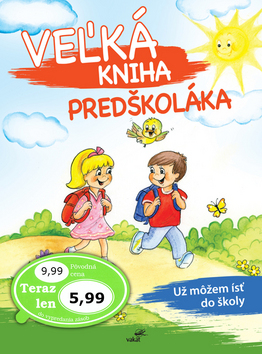
Veľká kniha predškoláka

Veľká kniha predškoláka

neznámy autor

Vakát 2018 6,29 €
Dostupnosť:
Dodanie 1 až 7 dní

Dostupnosť v kníhkupectve:
Academia, Bratislava - nie Pergamen, Senec - nie

7,51 € Bežná cena 8,35 €
 

Viac o knihe

Zákon o daních z příjmů

Projekt jednotného měsíčního hlášení zaměstnavatelů je postaven na koncepci měsíčního hlášení individualizovaných údajů o jednotlivých zaměstnancích. V současné době má správce daně k dispozici pouze souhrnné údaje za plátce daně, a to navíc s časovým odstupem, který je dán lhůtou pro podání vyúčtování (viz § 38j zákona o daních s příjmů a § 137 odst. 2 daňového řádu). Některé údaje potřebné pro správu daně ze závislé činnosti pak orgánům FS poskytuje ČSSZ z údajů z evidenčních listů důchodového pojištění, a to zpravidla ve čtvrtletních intervalech. Nově bude moci správce daně získávat údaje o jednotlivých zaměstnancích již v průběhu roku prostřednictvím systému jednotného měsíčního hlášení podle nového zákona o jednotném měsíčním hlášení zaměstnavatele. V první fázi projektu na straně orgánů FS nebude vybudována potřebná infrastruktura informačních systémů, která by dovolovala takto hlášené údaje zpracovávat jako standardní daňové tvrzení (tj. hlášení k záloze). Proto se na přechodnou dobu budou sdělované informace využívat pouze pro vyhledávací a kontrolní činnost správce daně. Za tím účelem je proto zapotřebí dočasně stanovit oznamovací povinnost ve stejném rozsahu, v jakém při plném náběhu projektu budou individualizované údaje tvrzeny v rámci hlášení k záloze. Takové řešení se jeví jako vhodnější, neboť dovolí plátcům daně (zaměstnavatelům) nastavit informační systémy již na výsledné řešení, které bude odpovídat druhé fázi projektu. Zároveň jim umožní nový systém vyzkoušet bez rizika sankcí spojených s existencí formálního daňového tvrzení a vyměření záloh. Určitým negativem je, že po dobu první fáze nebudou moci plátci daně ani poplatníci využívat některé zamyšlené výhody plynoucí z toho, že správce daně bude mít k dispozici automatizovaně zpracované individualizované údaje.


Zákon o účetnictví

Navrhovaná úprava je minimalistickou transpozicí, v rámci níž nejsou navrženy žádné další úpravy zákona nad rámec požadavků vyplývajících z příslušné směrnice. V roce 2023 byla přijata další novela směrnice 2013/34/EU týkající se změny peněžních hodnot kategorizačních kritérií. Konkrétně se jedná o směrnici Komise v přenesené pravomoci (EU) 2023/2775 ze dne 17. října 2023, kterou se mění směrnice Evropského parlamentu a Rady 2013/34/EU, pokud jde o úpravy kritérií velikosti pro mikropodniky a malé, střední a velké podniky nebo skupiny (dále jen „směrnice 2023/2775“). 

Prostřednictvím směrnice 2023/2775 dochází ke zvýšení peněžních kategorizačních kritérií, od kterých se odvíjí například 

• některé povinnosti na vykazování informací v příloze v účetní závěrce,

• vznik povinnosti sestavit konsolidovanou účetní závěrku,

• povinnost vyhotovit některé účetní zprávy jako např. výše zmiňovanou zprávu o udržitelnosti, nebo

• vznik povinného auditu. 

Vzhledem k významné inflaci v letech 2021 a 2022 byla za účelem zohlednění jejího vlivu přezkoumána peněžní kritéria pro určení kategorie účetní jednotky nebo skupiny účetních jednotek. Tato peněžní kritéria byla proto navýšena zhruba o 25 %, což reflektuje kumulovanou inflaci v Evropské unii v období od 1. ledna 2013 do 31. března 2023.


VYDAVATEĽSTVO PORADCA
ROK VYDANIA 2025
ISBN -
JAZYK český
POČET STRÁN 216
VÄZBA mäkká
ROZMER 212 × 152 × 10 mm
HMOTNOSŤ 173 g

Ďalšie tituly od autora autor neuvedený

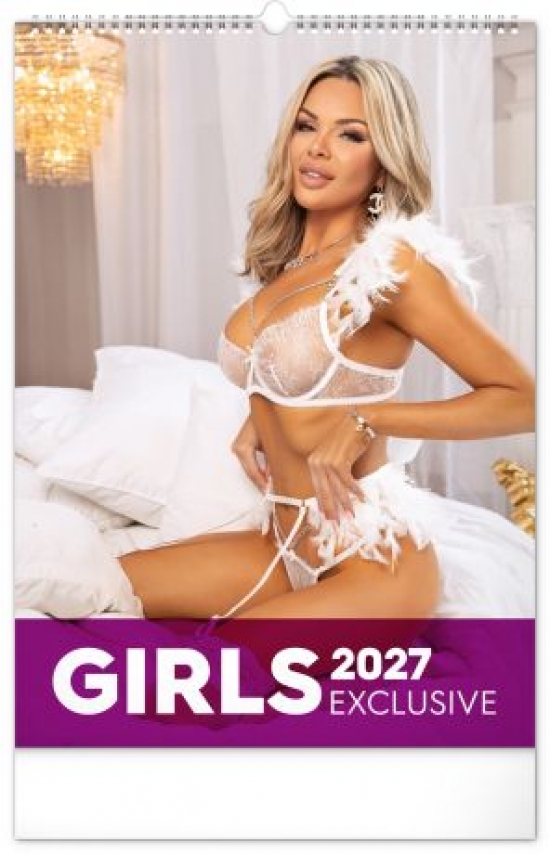
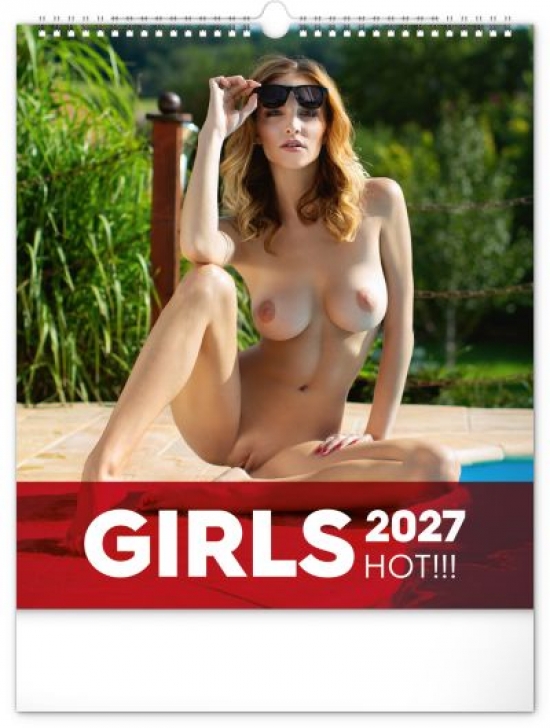
Nástenný kalendár Hot Girls 2027, 30 x 34 cm

Nástenný kalendár Hot Girls 2027, 30 x 34 cm

autor neuvedený

7,16 € PRESCOGROUP 2027
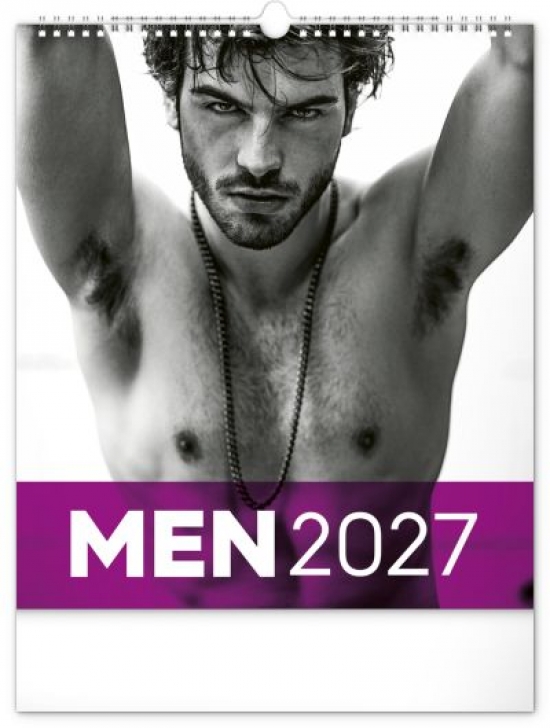
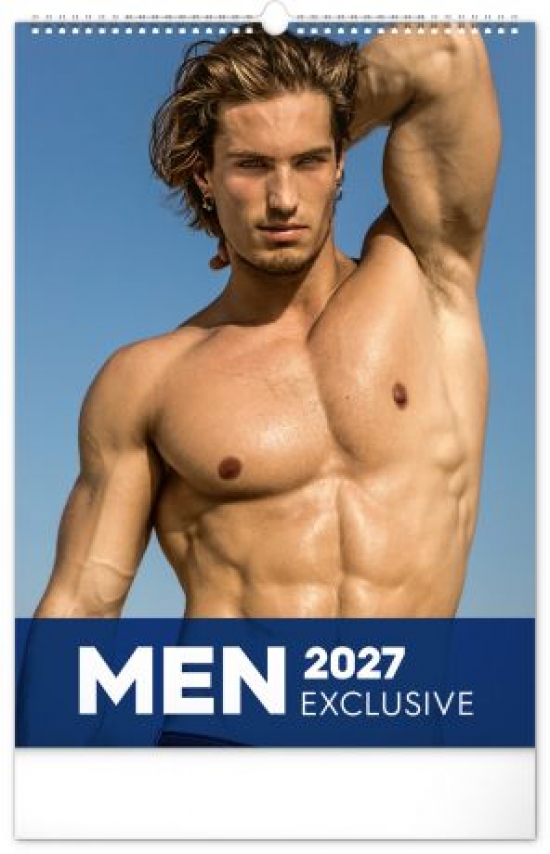
Nástenný kalendár Men 2027, 30 x 34 cm

Nástenný kalendár Men 2027, 30 x 34 cm

autor neuvedený

7,96 € PRESCOGROUP 2027
Adventný kalendár Labková patrola (Chase)

Adventný kalendár Labková patrola (Chase)

autor neuvedený

14,44 € JIRI MODELS SK, s.r.o. 2026
Môj futbalový tréningový denník

Môj futbalový tréningový denník

autor neuvedený

10,96 € FORTUNA LIBRI, a.s. 2026
Zoškrab a vymaľuj - Dinosaury

Zoškrab a vymaľuj - Dinosaury

autor neuvedený

8,41 € FORTUNA LIBRI, a.s. 2026
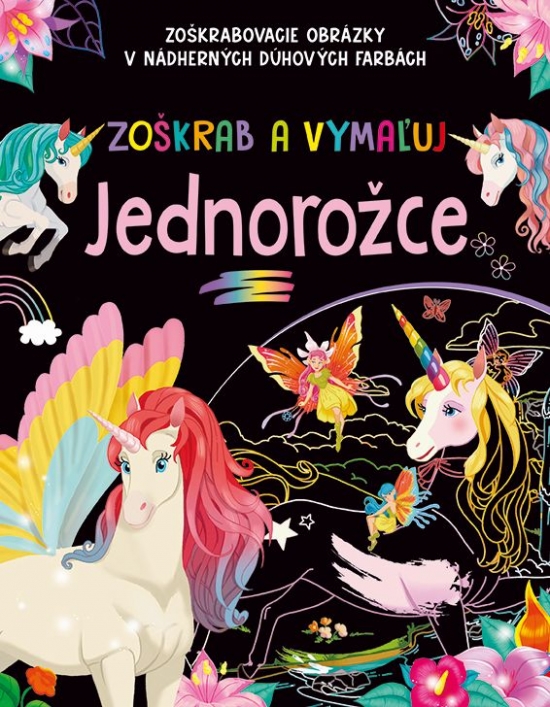
Zoškrab a vymaľuj - Jednorožce

Zoškrab a vymaľuj - Jednorožce

autor neuvedený

8,41 € FORTUNA LIBRI, a.s. 2026

Používame cookies na zlepšenie vášho zážitku z nakupovania.

Nevyhnutné
Identifikácia vašej relácie - základná funkčnosť košíku, zážitku z prehliadania a zabezpečenie.


Môžeme ukladať údaje na vašom zariadení, aby sme mohli poskytovať doplnkové funkcie, ktoré zlepšujú váš zážitok z prehliadania. Napr. vyhľadávanie alebo chat.


Používanie analytických nástrojov nám umožňuje lepšie porozumieť potrebám našich návštevníkov a tomu, ako používajú našu stránku a zaznamenávanie udalostí konverzií a podobne.


Môžeme používať súbory cookie a nástroje tretích strán na zlepšenie ponuky produktov.