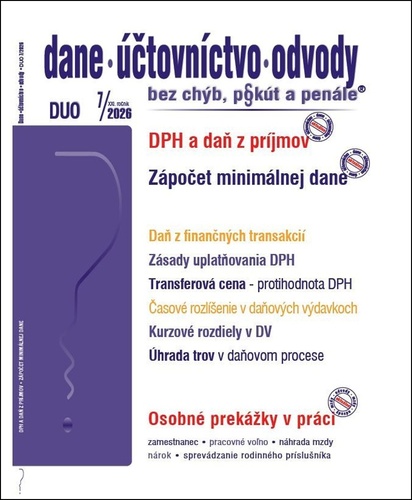
Transferová cena ako protihodnota na účely DPH, DPH
Autor: -
Vydavateľstvo: PORADCA 2026
EAN: 9771336798572
Daň z pridanej hodnoty predstavuje základný typ univerzálnej nepriamej dane a jeden z hlavných príjmov štátneho rozpočtu. Všeobecným dôvodom implementácie DPH je príjem štátneho rozpočtu tej krajiny, na území ktorej je vykonávaná ekonomická aktivita.
čítať viacDaň z pridanej hodnoty predstavuje základný typ univerzálnej nepriamej dane a jeden z hlavných príjmov štátneho rozpočtu. Všeobecným dôvodom implementácie DPH je príjem štátneho rozpočtu tej krajiny, na území ktorej je vykonávaná ekonomická aktivita. Samotný systém DPH je založený na skutočnosti, že túto daň pre konkrétny produkt konečný spotrebiteľ zaplatí v jeho cene, avšak daň štátu v konečnom dôsledku odvedú účastníci distribučného kanála prostredníctvom ustanoveného systému platieb. V rámci zákona o dani z príjmov je problematika DPH riešená vo viacerých ustanoveniach a má dopad na také skutočnosti ako vylúčenie DPH zo základu dane z príjmov, podmienky uplatnenia DPH ako daňového nákladu, posudzovanie DPH ako súčasti obstarávacej ceny majetku.