0

Knihy

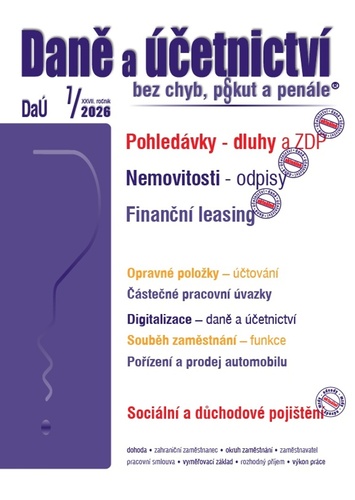
Daně a účetnictví bez chyb, pokut a penále 7/2026

Daně a účetnictví bez chyb, pokut a penále 7/2026

Pohledávky – dluhy a ZDP, Nemovitosti – odpisy, Finanční leasing

Autor: Martin Děrgel; Ivan Macháček; Václav Benda
Vydavateľstvo: Poradce 2026
EAN: 9771214322639

• Pořízení a prodej osobního automobilu využívaného pro osobní potřebu Novelou zákona o DPH, která je součástí zákona č. 461/2024 Sb. nabyly od 1. 1. 2025 účinnosti také změny, které se týkají pravidel pro uplatňování odpočtu daně.

čítať viac

Tituly, ktoré ste už videli  x

Dostupnosť:
Dodanie 1 až 7 dní

Dostupnosť v kníhkupectve:
Academia, Bratislava - nie Pergamen, Senec - nie

20,74 € Bežná cena 23,04 €
 

Viac o knihe

• Pořízení a prodej osobního automobilu využívaného pro osobní potřebu

Novelou zákona o DPH, která je součástí zákona č. 461/2024 Sb. nabyly od 1. 1. 2025 účinnosti také změny, které se týkají pravidel pro uplatňování odpočtu daně. Tyto změny se týkají také odpočtu daně při pořízení osobního automobilu, který je využíván pro služební i soukromou potřebu plátce. Při pořízení takového automobilu vzniká plátci nárok na odpočet v poměrné výši podle novelizovaného znění § 75 zákona o DPH. V článku jsou nejprve připomenuta základní pravidla pro uplatňování odpočtu daně, která platí pro plátce i v případě pořízení osobního automobilu. Návazně jsou s využitím příkladu vysvětlena novelizovaná pravidla pro uplatnění odpočtu v poměrné výši při pořízení osobního automobilu. Jaká jsou pravidla pro uplatnění daně při prodeji osobního automobilu, při jehož pořízení byl uplatněn odpočet daně pouze v poměrné výši?


• Pohledávky – dluhy a ZDP

Přejde-li poplatník z uplatňování výdajů paušální částkou na výdaje ve skutečné vynaložené výši, tj. povede-li daňovou evidenci, musí základ daně zdaňovacího období, kdy uplatňoval výdaje paušální částkou z dosažených příjmů, zvýšit o hodnotu pohledávek, ale nemůže základ daně tohoto zdaňovacího období snížit o hodnotu dluhů. 

Bude-li poplatník zvažovat, zda je vhodné uplatnit výdaje paušální částkou z dosažených příjmů, musí vždy provést inventarizaci dluhů vzniklých např. z důvodu pořízení zásob či služeb. Pokud by příslušný dluh uhradil až v období, kdy již bude výdaje uplatňovat ve skutečné vynaložené výši, tj. až povede daňovou evidenci, musí příslušné výdaje evidovat jako výdaje nedaňové!


VYDAVATEĽSTVO Poradce
ROK VYDANIA 2026
ISBN -
JAZYK český
POČET STRÁN 72
VÄZBA mäkká
ROZMER 295 × 200 × 5 mm
HMOTNOSŤ 174 g

Ďalšie tituly od autora Martin Děrgel; Ivan Macháček; Václav Benda

Daně a účetnictví bez chyb, pokut a penále 5-6/2026

Daně a účetnictví bez chyb, pokut a penále 5-6/2026

Martin Děrgel; Ivan Macháček; Václav Benda

36,97 € Poradce 2026
Daně a účetnictví bez chyb, pokut a penále

Daně a účetnictví bez chyb, pokut a penále

Martin Děrgel; Ivan Macháček; Václav Benda

26,89 € Poradce 2023
Daně a účetnictví bez chyb, pokut a penále  9/2022

Daně a účetnictví bez chyb, pokut a penále 9/2022

Martin Děrgel; Ivan Macháček; Václav Benda

10,85 € Poradce 2022
Daně a účetnictví bez chyb, pokut a penále  3/2022

Daně a účetnictví bez chyb, pokut a penále 3/2022

Martin Děrgel; Ivan Macháček; Václav Benda

10,85 € Poradce 2022
Daně a účetnictví bez chyb, pokut a penále  2/2022

Daně a účetnictví bez chyb, pokut a penále 2/2022

Martin Děrgel; Ivan Macháček; Václav Benda

10,85 € Poradce 2021
Daně a účetnictví bez chyb, pokut a penále 1/2022

Daně a účetnictví bez chyb, pokut a penále 1/2022

Martin Děrgel; Ivan Macháček; Václav Benda

10,85 € Poradce 2021
Daně a účetnictví bez chyb, pokut a penále 9/2021

Daně a účetnictví bez chyb, pokut a penále 9/2021

Martin Děrgel; Ivan Macháček; Václav Benda

8,75 € Poradce 2021

Používame cookies na zlepšenie vášho zážitku z nakupovania.

Nevyhnutné
Identifikácia vašej relácie - základná funkčnosť košíku, zážitku z prehliadania a zabezpečenie.


Môžeme ukladať údaje na vašom zariadení, aby sme mohli poskytovať doplnkové funkcie, ktoré zlepšujú váš zážitok z prehliadania. Napr. vyhľadávanie alebo chat.


Používanie analytických nástrojov nám umožňuje lepšie porozumieť potrebám našich návštevníkov a tomu, ako používajú našu stránku a zaznamenávanie udalostí konverzií a podobne.


Môžeme používať súbory cookie a nástroje tretích strán na zlepšenie ponuky produktov.