0

Knihy

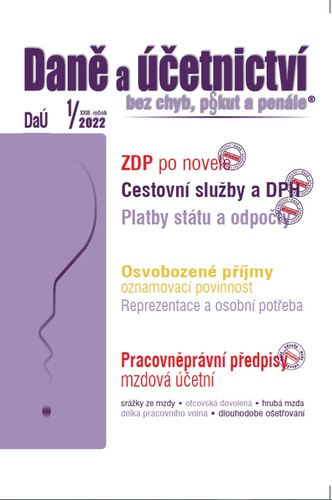
Daně a účetnictví bez chyb, pokut a penále 1/2022

Daně a účetnictví bez chyb, pokut a penále 1/2022

Autor: Martin Děrgel; Ivan Macháček; Václav Benda
Vydavateľstvo: Poradce 2021
EAN: 9771214322240

DPH u cestovní služby od 1. 1. 2022 Uplatnění zvláštního režimu pro cestovní službu, který spočívá ve zdanění přirážky poskytovatele cestovní služby, je dlouhodobě upraveno v § 89 zákona o DPH. Od 1. 1.

čítať viac

Tituly, ktoré ste už videli  x

Život po arabsky

Život po arabsky

Emíre Khidayer

Marenčin PT 2010 11,61 €
Špína za nehty

Špína za nehty

Sára Saudková; Miloš Čermák

Kalibr 2019 13,81 €
Povel, pochvala, pochopení

Povel, pochvala, pochopení

Ian Dunbar

PLOT 2026 23,93 €
Krtek hádá, jak to je

Krtek hádá, jak to je

Miler, Jiří Žáček Zdeněk

EUROMEDIA 2023 6,30 €
Dostupnosť:
Nie je na sklade

Dostupnosť v kníhkupectve:
Academia, Bratislava - nie Pergamen, Senec - nie


Viac o knihe

DPH u cestovní služby od 1. 1. 2022
Uplatnění zvláštního režimu pro cestovní službu, který spočívá ve zdanění přirážky poskytovatele cestovní služby, je dlouhodobě upraveno v § 89 zákona o DPH. Od 1. 1. 2022 nabývají účinností dílčí změny pravidel pro aplikaci tohoto zvláštního režimu, které jsou prováděny novelou zákona o DPH, která je součástí zákona č. 343/2020 Sb. V článku jsou s využitím příkladů vysvětlena pravidla pro uplatnění zvláštního režimu pro cestovní službu, a to podle § 89 zákona o DPH účinného od 1. 1. 2022 s upozorněním na změny oproti dosavadní právní úpravě…

Oznamovací povinnost o osvobozených příjmech – sankce
Zákon o daních z příjmů v § 38v odst. 1 stanoví, že pokud poplatník daně z příjmů fyzických osob obdrží příjem, který je od daně z příjmů fyzických osob osvobozen a je vyšší než 5 000 000 Kč, je povinen oznámit správci daně tuto skutečnost do konce lhůty pro podání daňového přiznání za zdaňovací období, ve kterém tento příjem obdržel...

Pracovněprávní předpisy pro mzdovou účetní v roce 2022
Volby do Poslanecké sněmovny znamenaly přestávku ve schvalování nových zákonů. Přesto legislativní činnost ústředních orgánů státní správy, zejména ministerstev, neustala. Proto koncem letošního roku a začátkem roku 2022, musí mzdové účetní, ale i personalisté, řešit a provést právní úkony, které jsou spojeny s novými předpisy a budou účinné v roce 2022...

VYDAVATEĽSTVO Poradce
ROK VYDANIA 2021
ISBN -
JAZYK český
POČET STRÁN 80
VÄZBA mäkká
ROZMER 298 × 206 × 5 mm
HMOTNOSŤ 190 g

Ďalšie tituly od autora Martin Děrgel; Ivan Macháček; Václav Benda

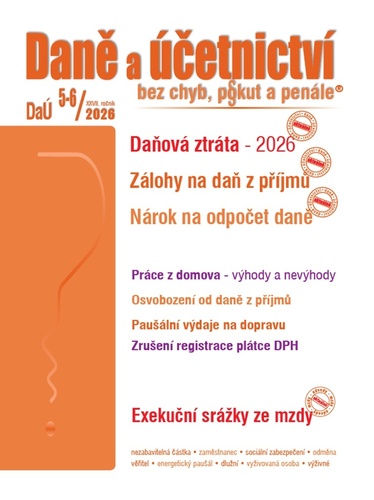
Daně a účetnictví bez chyb, pokut a penále 5-6/2026

Daně a účetnictví bez chyb, pokut a penále 5-6/2026

Martin Děrgel; Ivan Macháček; Václav Benda

36,97 € Poradce 2026
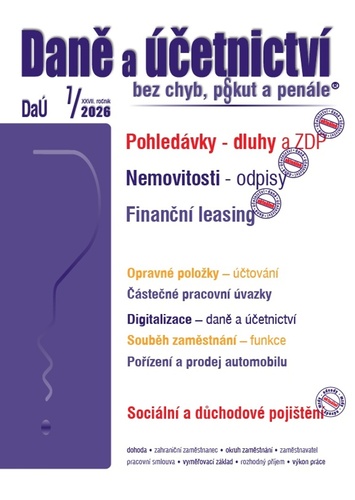
Daně a účetnictví bez chyb, pokut a penále 7/2026

Daně a účetnictví bez chyb, pokut a penále 7/2026

Martin Děrgel; Ivan Macháček; Václav Benda

20,74 € Poradce 2026
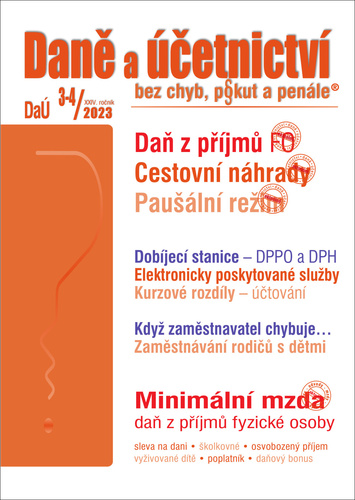
Daně a účetnictví bez chyb, pokut a penále

Daně a účetnictví bez chyb, pokut a penále

Martin Děrgel; Ivan Macháček; Václav Benda

26,89 € Poradce 2023
Daně a účetnictví bez chyb, pokut a penále  9/2022

Daně a účetnictví bez chyb, pokut a penále 9/2022

Martin Děrgel; Ivan Macháček; Václav Benda

10,85 € Poradce 2022
Daně a účetnictví bez chyb, pokut a penále  3/2022

Daně a účetnictví bez chyb, pokut a penále 3/2022

Martin Děrgel; Ivan Macháček; Václav Benda

10,85 € Poradce 2022
Daně a účetnictví bez chyb, pokut a penále  2/2022

Daně a účetnictví bez chyb, pokut a penále 2/2022

Martin Děrgel; Ivan Macháček; Václav Benda

10,85 € Poradce 2021
Daně a účetnictví bez chyb, pokut a penále 9/2021

Daně a účetnictví bez chyb, pokut a penále 9/2021

Martin Děrgel; Ivan Macháček; Václav Benda

8,75 € Poradce 2021

Používame cookies na zlepšenie vášho zážitku z nakupovania.

Nevyhnutné
Identifikácia vašej relácie - základná funkčnosť košíku, zážitku z prehliadania a zabezpečenie.


Môžeme ukladať údaje na vašom zariadení, aby sme mohli poskytovať doplnkové funkcie, ktoré zlepšujú váš zážitok z prehliadania. Napr. vyhľadávanie alebo chat.


Používanie analytických nástrojov nám umožňuje lepšie porozumieť potrebám našich návštevníkov a tomu, ako používajú našu stránku a zaznamenávanie udalostí konverzií a podobne.


Môžeme používať súbory cookie a nástroje tretích strán na zlepšenie ponuky produktov.