0

Knihy

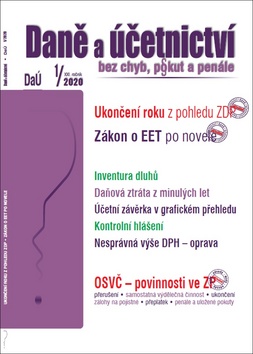
Daně a účetnictví bez chyb, pokut a penále 1/2020

Daně a účetnictví bez chyb, pokut a penále 1/2020

Ukončení roku z pohledu ZDP, Zákon EET po novele, OSVČ - povinnosti ve ZP

Autor: Eva Sedláková; Václav Benda; Martin Děrgel
Vydavateľstvo: Poradce 2019
EAN: 9771214522060

Na konci roku 2019 se musí poplatník s příjmy ze samostatné činnosti nebo z nájmu rozhodnout jakým způsobem uplatní daňové výdaje. Ty může uplatnit ve skutečné doložené výši nebo paušální částkou z dosažených příjmů. Paušální výdaje může poplatník za r.

čítať viac

Tituly, ktoré ste už videli  x

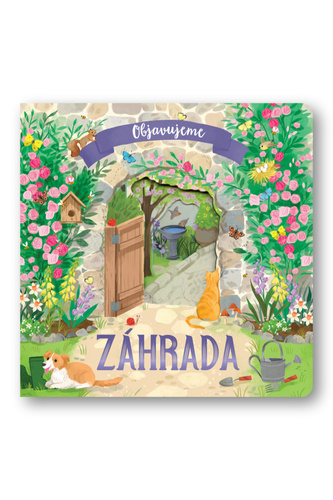
Záhrada

Záhrada

neznámy autor

Svojtka 2022 10,71 €
Skok do neznáma

Skok do neznáma

Brown Sandra

Kalibr 2023 4,18 €
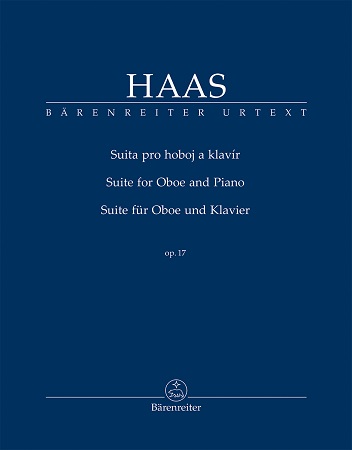
Suita pro hoboj a klavír op. 17

Suita pro hoboj a klavír op. 17

Pavel Haas

Bärenreiter 2026 18,31 €
Dostupnosť:
Nie je na sklade

Dostupnosť v kníhkupectve:
Academia, Bratislava - nie Pergamen, Senec - nie


Viac o knihe

Na konci roku 2019 se musí poplatník s příjmy ze samostatné činnosti nebo z nájmu rozhodnout jakým způsobem uplatní daňové výdaje. Ty může uplatnit ve skutečné doložené výši nebo paušální částkou z dosažených příjmů.
Paušální výdaje může poplatník za r. 2019 uplatnit ve výši:
a) 80 % z příjmů ze zemědělské výroby, lesního a vodního hospodářství a z příjmů z živnostenského podnikání řemeslného; nejvýše lze však uplatnit výdaje do částky 1 600 000 Kč,
b) 60 % z příjmů ze živnostenského podnikání; nejvýše lze však uplatnit výdaje do částky 1 200 000 Kč,
c) 30 % z příjmů z nájmu majetku zařazeného v obchodním majetku; nejvýše lze však uplatnit výdaje do částky 600 000 Kč,
d) 40 % z jiných příjmů ze samostatné činnosti, s výjimkou příjmů podle odstavce 1 písm. d) a odstavce 6; nejvýše lze však uplatnit výdaje do částky 800 000 Kč.

Jestliže plátce daně zjistí, že uplatnil a přiznal daň jinak, než mu ukládá zákon o DPH, je povinen nebo oprávněn tuto chybu opravit. Pokud plátce daně zjistí, že snížil daň je podle daňového řádu povinen podat dodatečné daňové přiznání na zvýšení daně. Chybu, kterou plátce zvýšil daň, je plátce oprávněn opravit podle § 43 zákona o DPH, a to také v dodatečném daňovém přiznání. Ve vazbě na to je plátce daně, pro něhož se uskutečnilo zdanitelné plnění, povinen opravit původně uplatněný odpočet daně, a to také v dodatečném daňovém přiznání. Novelou zákona o DPH byla s účinností od 1. 4. 2019 pravidla pro opravu výše daně podle § 43 zákona o DPH upřesněna a provedeny navazující změny v § 45 zákona o DPH, který upravuje vystavování opravných daňových dokladů. V článku jsou vysvětlena aktuálně platná pravidla pro provádění opravy výše daně, a to jak v případě, kdy touto opravou plátce zvyšuje původně přiznanou daň, tak i v případě, kdy plátce opravou dříve přiznanou daň snižuje.

VYDAVATEĽSTVO Poradce
ROK VYDANIA 2019
ISBN -
JAZYK český
POČET STRÁN 80
VÄZBA mäkká
ROZMER 298 × 207 × 5 mm
HMOTNOSŤ 193 g

Najnovšie tituly z vydavateľstva Poradce

Práce a mzdy 10/2026

Práce a mzdy 10/2026

Ladislav Jouza; Eva Dandová; Jana Drexlerová; Olga Bičáková; Richard W. Fette...

19,60 € Poradce 2026
Daně a účetnictví bez chyb, pokut 8-9/2026

Daně a účetnictví bez chyb, pokut 8-9/2026

Martin Děrgel; Ivan Macháček; Antonín Daněk; Václav Benda; Pavel Novák; Eva S...

36,97 € Poradce 2026
Práce a mzdy 8-9/2026

Práce a mzdy 8-9/2026

Ladislav Jouza; Eva Dandová; Jana Drexlerová; Olga Bičáková; Richard W. Fette...

33,20 € Poradce 2026
Poradce 12/2026

Poradce 12/2026

Jan Engelmann; Antonín Draštík

17,71 € Poradce 2026

Používame cookies na zlepšenie vášho zážitku z nakupovania.

Nevyhnutné
Identifikácia vašej relácie - základná funkčnosť košíku, zážitku z prehliadania a zabezpečenie.


Môžeme ukladať údaje na vašom zariadení, aby sme mohli poskytovať doplnkové funkcie, ktoré zlepšujú váš zážitok z prehliadania. Napr. vyhľadávanie alebo chat.


Používanie analytických nástrojov nám umožňuje lepšie porozumieť potrebám našich návštevníkov a tomu, ako používajú našu stránku a zaznamenávanie udalostí konverzií a podobne.


Môžeme používať súbory cookie a nástroje tretích strán na zlepšenie ponuky produktov.