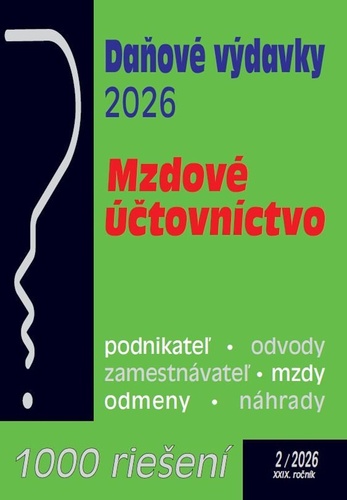
Mzdová účtovníčka a zamestnávanie
Autor: -
Vydavateľstvo: PORADCA 2026
EAN: 9771335415364
Problematiku voľby spôsobu uplatňovania daňových výdavkov je potrebné riešiť pre podnikateľov - fyzické osoby, nakoľko zákon o dani z príjmov pre podnikajúce právnické osoby možnosť voľby neumožňuje. Pojem „daňový výdavok, resp. daňový náklad“ je definovaný v zákone č. 595/2003 Z. z. o dani z príjmov.
čítať viacJoseph Brentner, Václav Kapsa
Ústav dějin umění Akademie věd - Artefactum 2022 18,80 €Problematiku voľby spôsobu uplatňovania daňových výdavkov je potrebné riešiť pre podnikateľov - fyzické osoby, nakoľko zákon o dani z príjmov pre podnikajúce právnické osoby možnosť voľby neumožňuje. Pojem „daňový výdavok, resp. daňový náklad“ je definovaný v zákone č. 595/2003 Z. z. o dani z príjmov. Ide o výdavok alebo náklad na dosiahnutie, zabezpečenie a udržanie zdaniteľných príjmov preukázateľne vynaložený daňovníkom, zaúčtovaný v účtovníctve daňovníka alebo zaevidovaný v evidencii daňovníka, pričom pri využívaní majetku, ktorý môže mať charakter osobnej potreby a s ním súvisiacich výdavkov alebo nákladov, je daňový výdavok uznaný len v pomernej časti, v akej sa používa na dosiahnutie, zabezpečenie a udržanie zdaniteľných príjmov.