0

Knihy

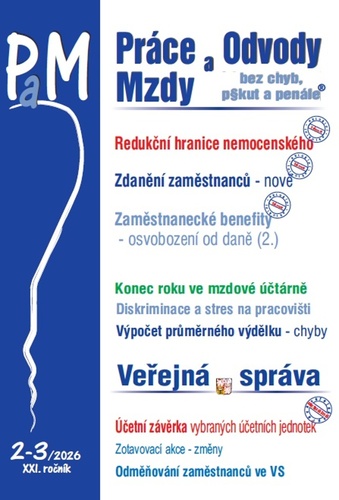
Práce a mzdy 2-3/2026 – Redukční hranice nemocenského

Práce a mzdy 2-3/2026 – Redukční hranice nemocenského

Autor: -
Vydavateľstvo: Poradce 2025
EAN: 9771801993594

Redukční hranice nemocenského v roce 2026 Podle nařízení vlády č. 365/2025 Sb. platí následující: ? výše všeobecného vyměřovacího základu za rok 2024 činí 46 278 Kč. ? výše přepočítacího koeficientu pro úpravu všeobecného vyměřovacího základu za rok 2023 činí 1,0581. Pro rok 2026 činí výše: ?

čítať viac

Tituly, ktoré ste už videli  x

Dostupnosť:
Dodanie 1 až 7 dní

Dostupnosť v kníhkupectve:
Academia, Bratislava - nie Pergamen, Senec - nie

33,20 € Bežná cena 36,89 €
 

Viac o knihe

Redukční hranice nemocenského v roce 2026

Podle nařízení vlády č. 365/2025 Sb. platí následující:

? výše všeobecného vyměřovacího základu za rok 2024 činí 46 278 Kč.

? výše přepočítacího koeficientu pro úpravu všeobecného vyměřovacího základu za rok 2023 činí 1,0581.

Pro rok 2026 činí výše:

? první redukční hranice pro stanovení výpočtového základu činí 21 546 Kč,

? druhé redukční hranice pro stanovení výpočtového základu činí 195 868 Kč.

Z těchto hodnot se odvozují redukční hranice nemocenského pojištění neboli denní hranice. První redukční hranice činí jednu třicetinu výše uvedených hodnot. Druhá redukční hranice činí 1,5 násobek částky první redukční hranice a třetí redukční hranice 3násobek částky první redukční hranice. Částky redukčních hranic se zaokrouhlují na celé koruny směrem nahoru, a to až po výpočtu jednotlivých redukčních hranic. 


Jak ovlivní zvýšení minimální a průměrné mzdy v roce 2026 zdanění zaměstnanců?

Minimální mzdou se pro účely daní z příjmů rozumí měsíční minimální mzda podle právních předpisů upravujících výši minimální mzdy, účinná k prvnímu dni příslušného zdaňovacího období a neupravená s ohledem na odpracovanou dobu a další okolnosti. Sdělením MPSV č. 356/2025 Sb. došlo pro rok 2026 ke zvýšení minimální mzdy na 22 400 Kč/měsíc a na základě údajů obsažených v Nařízení vlády č. 365/2025 Sb. je pro rok 2026 stanovena průměrná mzda ve výši 48 967 Kč/měsíc.


Zaměstnanecké benefity – osvobození od daně v roce 2026 (2.)

Zákon č. 360/2025 Sb., kterým se mění některé zákony v souvislosti s přijetím zákona o jednotném měsíčním hlášení zaměstnavatele přináší vysvětlení rozdílu mezi daňově osvobozenými benefity a zdanitelnou mzdou. Je třeba rozlišovat, kdy jde o zdanitelné naturální plnění a kdy o zaměstnanecký benefit od daně z příjmů osvobozený. Od roku 2026 nastanou změny v osvobození od daně v souvislosti se zaměstnaneckými benefity. Přinášíme pokračování příspěvku.


VYDAVATEĽSTVO Poradce
ROK VYDANIA 2025
ISBN -
JAZYK český
POČET STRÁN 104
VÄZBA -
ROZMER 299 × 213 × 6 mm
HMOTNOSŤ 250 g

Ďalšie tituly od autora -

Používame cookies na zlepšenie vášho zážitku z nakupovania.

Nevyhnutné
Identifikácia vašej relácie - základná funkčnosť košíku, zážitku z prehliadania a zabezpečenie.


Môžeme ukladať údaje na vašom zariadení, aby sme mohli poskytovať doplnkové funkcie, ktoré zlepšujú váš zážitok z prehliadania. Napr. vyhľadávanie alebo chat.


Používanie analytických nástrojov nám umožňuje lepšie porozumieť potrebám našich návštevníkov a tomu, ako používajú našu stránku a zaznamenávanie udalostí konverzií a podobne.


Môžeme používať súbory cookie a nástroje tretích strán na zlepšenie ponuky produktov.