0

Knihy

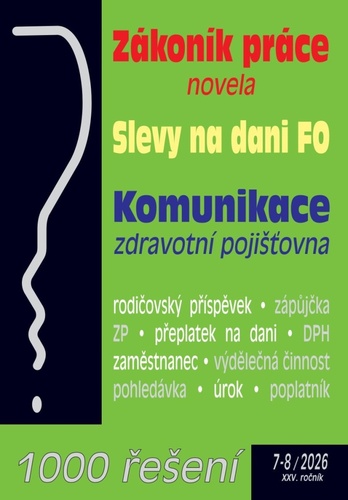
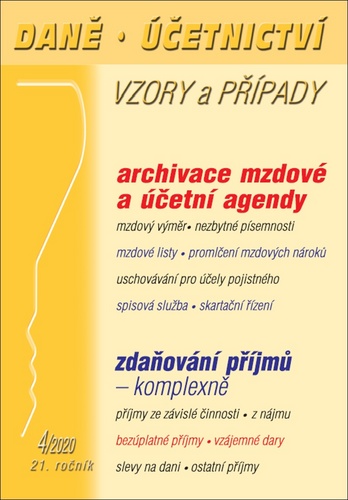
Daně Účetnictví Vzory a případy 4/2020

Daně Účetnictví Vzory a případy 4/2020

archivace mzdové a účetní agendy, zdaňování příjmů - komplexně

Autor: Zdenka Cardová; Ladislav Jouza; Eva Sedláková
Vydavateľstvo: Poradce 2020
EAN: 9771213927071

1. Archivace účetní agendy podle zákona o účetnictví - Ing. Zdenka Cardová 2. Mzdová agenda - archivace - JUDr. Ladislav Jouza 3. Zdaňování příjmů FO - komplexně - Ing. Eva Sedláková 1. Účetní jednotky jsou povinny uschovávat účetní záznamy pro účely vedení účetnictví po dobu stanovenou v zákoně o účetnictví.

čítať viac

Tituly, ktoré ste už videli  x

Až včera dorazíš

Až včera dorazíš

Rebeca Steadová

ARGO 2011 12,17 €
Kulturní kamikadze

Kulturní kamikadze

Charlie Soukup

MAŤA 2021 10,74 €
Prach krve, popel života

Prach krve, popel života

Jaroslav Novák

Beletris 2009 7,42 €
Cestou k poslednímu

Cestou k poslednímu

Josef Šafařík

ATLANTIS 1992 12,11 €
Dostupnosť:
Nie je na sklade

Dostupnosť v kníhkupectve:
Academia, Bratislava - nie Pergamen, Senec - nie


Viac o knihe

1. Archivace účetní agendy podle zákona o účetnictví - Ing. Zdenka Cardová
2. Mzdová agenda - archivace - JUDr. Ladislav Jouza
3. Zdaňování příjmů FO - komplexně - Ing. Eva Sedláková


1. Účetní jednotky jsou povinny uschovávat účetní záznamy pro účely vedení účetnictví po dobu stanovenou v zákoně o účetnictví. Nestanoví-li tento zákon jinak, platí pro nakládání s nimi zvláštní právní předpisy .
Archivace účetní agendy představuje nelehký úkol, jak u podnikatelů (fyzických a právnických osob), tak u nepodnikatelských subjektů. V čem je problém? Problém je zejména v - množství dokumentů, v rozmanitosti dokumentů, které mohou ve firmě sloužit nejen k účetním potřebám, informaci o délce úschovy konkrétních dokumentů, neboť neexistuje jeden právní předpis, který by úschovu účetní agendy řešil ve všech souvislostech. Zákon o účetnictví, který řeší úschovu účetní agendy se odvolává na celou řadu dalších právních předpisů.

2. Mzdová agenda je široký pojem a zahrnujeme do ní veškeré písemnosti mzdového nebo platového charakteru, jak jsou upraveny v příslušných předpisech. Doba jejich archivování a uschování je závislá na obsahu těchto písemností a na právech a povinnostech, které z nich vyplývají. Zejména se bere v úvahu promlčení a zánik mzdových nároků. Jiná doba pro archivaci je pro mzdové a platové nároky vyplývající ze zákoníku práce a odchylně posuzujeme uschovávání pro účely důchodového pojištění, pro daň z příjmu, pro otázky vyplývající ze zákona o účetnictví apod. Archivace a uschování dokladů, zejména mzdových, je důležitá zejména pro zaměstnance, neboť příslušné písemnosti mohou prokázat v pozdější době pracovněprávní, případně jejich důchodové nároky.

3. Předmětem daně z příjmů fyzických osob jsou příjmy ze závislé činnosti, příjmy ze samostatné činnosti, příjmy z kapitálového majetku, příjmy z nájmu a ostatní příjmy, tj. 5 dílčích základů daně. Příjmem se rozumí příjem peněžní i nepeněžní dosažený i směnou. V důsledku rozšíření zákona o příjmy z titulu dědictví, darování a majetkového prospěchu (počínaje r. 2014 byla zrušena daň dědická a darovací), byl v zákoně zaveden termín
bezúplatný příjem. Které příjmy se nezahrnují do základu daně?

VYDAVATEĽSTVO Poradce
ROK VYDANIA 2020
ISBN -
JAZYK český
POČET STRÁN 192
VÄZBA mäkká
ROZMER 210 × 148 × 8 mm
HMOTNOSŤ 146 g

Najnovšie tituly z vydavateľstva Poradce

Práce a mzdy 10/2026

Práce a mzdy 10/2026

Ladislav Jouza; Eva Dandová; Jana Drexlerová; Olga Bičáková; Richard W. Fette...

19,60 € Poradce 2026
Daně a účetnictví bez chyb, pokut 8-9/2026

Daně a účetnictví bez chyb, pokut 8-9/2026

Martin Děrgel; Ivan Macháček; Antonín Daněk; Václav Benda; Pavel Novák; Eva S...

36,97 € Poradce 2026
Práce a mzdy 8-9/2026

Práce a mzdy 8-9/2026

Ladislav Jouza; Eva Dandová; Jana Drexlerová; Olga Bičáková; Richard W. Fette...

33,20 € Poradce 2026
Poradce 12/2026

Poradce 12/2026

Jan Engelmann; Antonín Draštík

17,71 € Poradce 2026

Používame cookies na zlepšenie vášho zážitku z nakupovania.

Nevyhnutné
Identifikácia vašej relácie - základná funkčnosť košíku, zážitku z prehliadania a zabezpečenie.


Môžeme ukladať údaje na vašom zariadení, aby sme mohli poskytovať doplnkové funkcie, ktoré zlepšujú váš zážitok z prehliadania. Napr. vyhľadávanie alebo chat.


Používanie analytických nástrojov nám umožňuje lepšie porozumieť potrebám našich návštevníkov a tomu, ako používajú našu stránku a zaznamenávanie udalostí konverzií a podobne.


Môžeme používať súbory cookie a nástroje tretích strán na zlepšenie ponuky produktov.