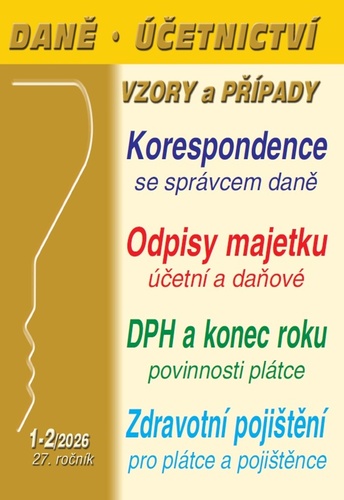
Povinnosti plátce DPH na konci kalendářního roku 2025
V daňovém přiznání za poslední zdaňovací období je plátce povinen vyznačit kód zdaňovacího období pro následující kalendářní rok a tím prakticky oznámit správci daně případnou změnu zdaňovacího období pro příští kalendářní rok. Novelou zákona o DPH se zvýšil pro rok 2025 limit obratu v tuzemsku, od něhož může plátce změnit délku zdaňovacího období z kalendářního měsíce na kalendářní čtvrtletí.
Zákon č. 235/¬2004 Sb., o dani z přidané hodnoty, ve znění pozdějších předpisů (dále jen zákon o DPH) ukládá v souvislosti s podáním daňového přiznání za poslední zdaňovací období kalendářního roku plátcům daně řadu povinností. Novelou zákona o DPH, která byla provedena zákonem č. 461/2024 Sb. byla s účinností od 1. 1. 2025 provedena řada dílčích změn, které se týkají také povinností plátce na konci kalendářního roku. Tyto povinnosti v novelizované podobě musí splnit také po skončení kalendářního roku 2025.
Korespondence se správcem daně
Komunikace se správce daně bývá občas složitá, protože běžný poplatník nemá obvykle komplexní znalosti v oblasti správy daní. Jedná se často o komplikované a pro mnohé nepochopitelné vazby a souvislosti. V rámci příspěvku se pokusíme projít daňovým řádem s tím, že u vybraných ustanovení se pokusíme naznačit nezávislé vzory písemností, které se k dané pasáži zákona vztahují, a které by mohly být názornou ukázkou, jak by mohla například vypadat korespondence v podobě žádostí, udělení plné moci, opravného prostředku, sdělní, oznámení, návrhu či podnětu.
Základní legislativní normou, ze které se musí vycházet, je zákon č. 280/2009 Sb., daňový řád, ve znění pozdějších předpisů (dále jen daňový řád).
Je nezbytné však důrazně upozornit na skutečnost, že nezávazné vzory korespondence by měly sloužit pouze pro případnou inspiraci čtenářů v okamžiku, pokud by stáli před nutností se správcem daně v dané oblasti komunikovat. Předkládané vzory je tedy nezbytné brát pouze jako informativní. Případně uvedené hodnoty, uvedená jména a údaje o osobách a obchodních korporacích jsou smyšlená a jakákoliv případná shodnost nebo podobnost se skutečnými osobami a firmami je ryze náhodná. To platí i pro řazení a návaznosti jednotlivých uvedených vzorů, které se v mnoha případech vzájemně eliminují či protiřečí. I za výběrem adresáta (Finanční úřad pro Královéhradecký kraj a Územní pracoviště v Hradci Králové) není žádný vedlejší úmysl.
Účetní a daňové odpisy majetku – metody a formy
Odpisy majetku vyjadřují trvalé postupné snižování ocenění majetku, který se odpisuje, na rozdíl od opravných položek, které se vytvářejí v případech, kdy snížení ocenění majetku v účetnictví není trvalého charakteru. Představují vlastní finanční zdroje účetní jednotky. Je nutné odlišit odpisy účetní, které kopírují míru opotřebení majetku účetní jednotky, od odpisů daňových, které vyjadřují „potřeby“ státu, tj. do jaké míry umožní stát daňovým subjektům zatížit daňově uznatelné výdaje.
Účetní odpisy jsou součástí výsledku hospodaření účetní jednotky, tedy účetního zisku nebo účetní ztráty.
Majetek, ať již dlouhodobý hmotný nebo nehmotný se při činnosti účetní jednotky nespotřebovává najednou, ale postupně se opotřebovává. Toto opotřebení je jak morální (technické zastarání), tak i fyzické (nižší spolehlivost, přesnost, výkonnost apod.). To, jakým způsobem je majetek v průběhu času opotřeben by měly co nejpřesněji vyjádřit účetní odpisy, jako prostředek pro vyjádření trvalého snížení hodnoty majetku. Opotřebení majetku však nemusí být vyjádřeno pouze ve vazbě na čas používání, ale i jinak, například ve vazbě na výkony.
Odpisy by měly být stanoveny odborně tak, aby účetnictví podávalo věrný a poctivý obraz skutečnosti, v tomto případě majetku. Způsob, délka a výše účetních odpisů jsou plně v kompetenci účetní jednotky na rozdíl od odpisů daňových, které jsou stanoveny ZDP. Dlouhodobý nehmotný a hmotný majetek se odpisuje podle § 28 ZoÚ a § 56 Vyhlášky.
Plátci a pojištěnci po změnách ve zdravotním pojištění od 1. 1. 2026
V právní úpravě zdravotního pojištění dochází k datu 1. ledna 2026 ke změnám jak přímo v zákonech zdravotního pojištění, tak v související právní úpravě, tedy i s dopady do zdravotního pojištění. Mění se podmínky pro placení pojistného všemi skupinami plátců, neboť od 1. 1. 2026 je stanoven nový (zvýšený) minimální vyměřovací základ u zaměstnance (zaměstnavatele) i osoby samostatně výdělečně činné, zvyšuje se platba pojistného osobami bez zdanitelných příjmů a více zaplatí stát zdravotním pojišťovnám i za „státní pojištěnce“. Po dlouhé době byly zákonem č. 289/2025 Sb. přijaty poměrně rozsáhlé změny v základních zákonech zdravotního pojištění, tedy v zákoně č. 48/1997 Sb. a č. 592/1992 Sb., které jsou účinné taktéž od 1. ledna 2026.
Tyto změny například snižují zátěž zaměstnavatelů při oznamování změn zdravotní pojišťovně, odstraňují určité nevýhody u zaměstnanců, nebude se platit pojistné z některých nízkých příjmů, některé OSVČ nebudou platit zálohy, zkracuje se lhůta pro předepsání a vymáhání pohledávek, platby budou probíhat pouze bezhotovostně a hlášení podávaná zaměstnavateli budou jen v elektronické podobě. Podívejme se v kontextu výše uvedeného na postupy zaměstnavatele, podnikatele a pojištěnce ve zdravotním pojištění v právních podmínkách platných od 1. ledna 2026.