0

Knihy

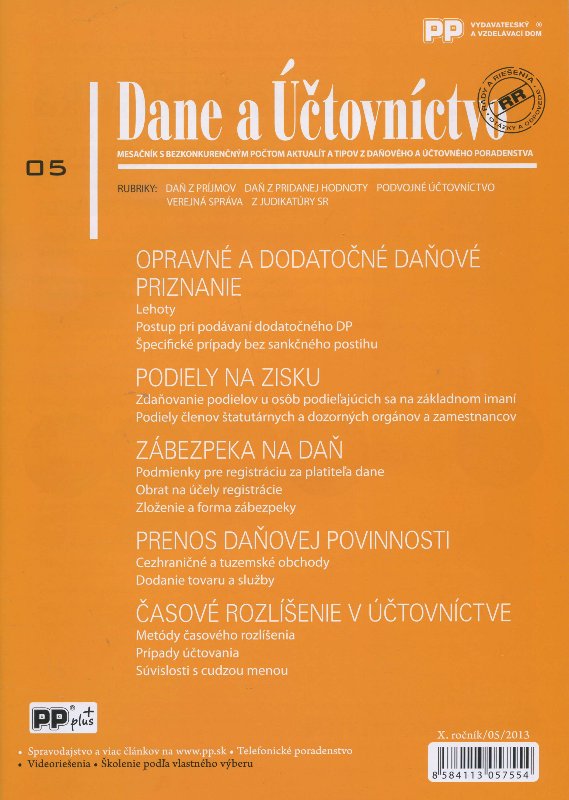
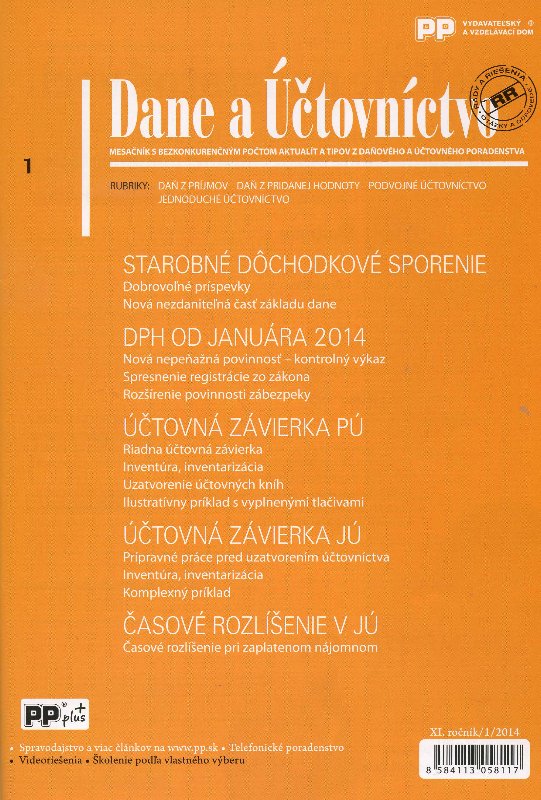
Dane a Účtovníctvo 5/2013

Dane a Účtovníctvo 5/2013

Autor: neznámy autor
Vydavateľstvo: PORADCA PODNIKATEĽA 2013
EAN: 8584113057554

Rubrika DAŇ Z PRÍJMOV Opravné a dodatočné daňové priznanie V prípade, ak do lehoty na podanie daňového priznania daňovník zistí, že jeho daňová povinnosť má byť iná, ako uviedol v podanom daňovom priznaní, podáva opravné daňové priznanie, pričom na pôvodne podané daňové priznanie sa pozerá, ako keby nebolo vôbec podané.

čítať viac

Ďalšie vydania a podobné tituly

Dane a účtovníctvo 1/2022

Dane a účtovníctvo 1/2022

neznámy autor

PORADCA PODNIKATEĽA 2021 16 €
Dane a účtovníctvo 11/2015

Dane a účtovníctvo 11/2015

neznámy autor

PORADCA PODNIKATEĽA 2015 9 999,99 €
Dane a účtovníctvo 4/2014

Dane a účtovníctvo 4/2014

neznámy autor

PORADCA PODNIKATEĽA 2014 9,38 €
Dane a účtovníctvo 1/2014

Dane a účtovníctvo 1/2014

neznámy autor

PORADCA PODNIKATEĽA 2014 10,13 €
Dostupnosť:
Nie je na sklade

Dostupnosť v kníhkupectve:
Academia, Bratislava - nie Pergamen, Senec - nie


Viac o knihe

Rubrika DAŇ Z PRÍJMOV
Opravné a dodatočné daňové priznanie
V prípade, ak do lehoty na podanie daňového priznania daňovník zistí, že jeho daňová povinnosť má byť iná, ako uviedol v podanom daňovom priznaní, podáva opravné daňové priznanie, pričom na pôvodne podané daňové priznanie sa pozerá, ako keby nebolo vôbec podané.
Ak toto zistí až po uplynutí zákonom stanovenej lehoty na podanie daňového priznania, podáva dodatočné daňové priznanie. Avšak v tomto prípade už môžu vzniknúť aj určité sankčné postihy pre daňovníka, ak nejde o situácie, pri ktorých sa sankcie nevymerajú.

Zdaňovanie podielov na zisku obchodných spoločností a družstiev
Článok objasňuje vyplácanie a zdaňovanie podielov na zisku spoločníkov s. r. o., a akcionárov a. s. v obdobiach do konca roku 2003 a po januári 2004 u osôb podieľajúcich sa na základnom imaní spoločnosti, zdaňovanie podielov na zisku členov štatutárnych a dozorných orgánov a zamestnancov obchodných spoločností a družstiev, ako aj podiely na zisku v komanditných spoločnostiach a vo verejných obchodných spoločnostiach.

Rubrika DAŇ Z PRIDANEJ HODNOTY
Zábezpeka na daň z pridanej hodnoty
S účinnosťou od 1. 10. 2012 bol zákon č. 222/2004 Z. z. o dani z pridanej hodnoty v znení neskorších predpisov novelizovaný zákonom č. 246/2012 Z. z. Hlavným dôvodom novelizácie bolo zaviesť opatrenia v súvislosti s bojom proti daňovým podvodom a únikom na DPH.
Jedným z nástrojov tohto zámeru bolo i zavedenie inštitútu zabezpečenia dane, a to v dvoch úrovniach – v súvislosti s registráciou platiteľov na DPH a v súvislosti s oslobodením dovozu tovaru od dane v prípade, ak tovar dovezený do SR je dodávaný dovozcom do iného členského štátu.

Prenos daňovej povinnosti
Prenos povinnosti platiť daň z dodávateľa tovaru alebo služby na nadobúdateľa, resp. príjemcu sa uplatňuje predovšetkým pri nákupe tovarov a služieb od zahraničných osôb (tzv. cezhraničné obchody). Na Slovensku sa prenos povinnosti platiť daň vzťahuje aj na vybrané druhy tovarov a služieb dodávaných v rámci tuzemska. Označuje sa tiež pojmom tuzemské sektorové samozdanenie, niekedy nazývané aj tuzemský reverse-charge mechanizmus.

Rubrika PODVOJNÉ ÚČTOVNÍCTVO
Časové rozlíšenie v účtovníctve podnikateľov
Účtovná jednotka účtuje a vykazuje účtovné prípady v období, s ktorým časovo a vecne súvisia. Ak túto zásadu nemožno dodržať, účtovná jednotka ich zaúčtuje a vykáže v období, keď sa tieto skutočnosti zistili. Podstatu tohto princípu je účtovanie nákladov a výnosov v tom účtovnom období, v ktorom vznikli, bez ohľadu na deň ich úhrady, inkasa alebo na deň vyrovnania iným spôsobom.

Rubrika VEREJNÁ SPRÁVA
Komunálne zdaňovanie v praxi
Pokračujeme v seriáli o praktickom vývoji miestnych daní v SR v roku 2013 na príkladoch konkrétneho riešenia vybraných obcí a miest. Aktuálne informácie si kladú za cieľ inšpirovať obce a mestá k tvorivému využitiu na báze porovnania a inšpirácie. Nasledovný text informuje o zdaňovaní dane z motorových vozidiel a o vývoji miestnych daní vybraných miest.

Efektívne vymáhanie daňových nedoplatkov v podmienkach obce
Vo voľnom pokračovaní článku na tému vymáhanie daňových nedoplatkov obcami uverejnenom v čísle 2 časopisu sa budeme podrobnejšie venovať dvom najefektívnejším spôsobom daňovej exekúcie – zrážkami zo mzdy a prikázaním pohľadávky z účtu vedeného v banke.

Rubrika Z JUDIKATÚRY SR
Predaj rozostavanej stavby
Právoplatný rozsudok Najvyššieho súdu SR ohľadom neuznania nároku na odpočítanie dane správcom dane.

VYDAVATEĽSTVO PORADCA PODNIKATEĽA
ROK VYDANIA 2013
ISBN -
JAZYK slovenský
POČET STRÁN 80
VÄZBA mäkká
ROZMER 294 × 210 mm
HMOTNOSŤ -

Ďalšie tituly od autora neznámy autor

Encyklopédia poľovníctva

Encyklopédia poľovníctva

neznámy autor

12,59 € Bookmedia 2027
Písanie hrou

Písanie hrou

neznámy autor

3,20 € EX book SK 2026
Hravé úlohy školákov - pre deti 8-9 rokov

Hravé úlohy školákov - pre deti 8-9 rokov

neznámy autor

4,17 € Foni book SK 2026
Hravé úlohy školákov - pre deti 7-8 rokov

Hravé úlohy školákov - pre deti 7-8 rokov

neznámy autor

4,17 € Foni book SK 2026
Dixit: 8. rozšíření - Harmonies

Dixit: 8. rozšíření - Harmonies

neznámy autor

22,99 € Zygomatic 2026
Atlas myslivosti

Atlas myslivosti

neznámy autor

12,33 € Bookmedia 2026
Dixit 9: Anniversary (rozš.)

Dixit 9: Anniversary (rozš.)

neznámy autor

22,90 € ASMODÉE ÉDITION LLC 2026
Dixit: 7. rozšíření - Revelations

Dixit: 7. rozšíření - Revelations

neznámy autor

22,99 € BLACKFIRE 2026
Dixit: 5. rozšíření - DayDreams

Dixit: 5. rozšíření - DayDreams

neznámy autor

22,99 € ASMODÉE ÉDITION LLC 2026
Angličtina Business English

Angličtina Business English

neznámy autor

12,28 € GRADA 2026
Rodinné domy 2018

Rodinné domy 2018

neznámy autor

3,88 € ERLIS projekt 2026
Slovensko 2022 - nástenný kalendár

Slovensko 2022 - nástenný kalendár

neznámy autor

6,02 € PRESS GROUP 2026

Používame cookies na zlepšenie vášho zážitku z nakupovania.

Nevyhnutné
Identifikácia vašej relácie - základná funkčnosť košíku, zážitku z prehliadania a zabezpečenie.


Môžeme ukladať údaje na vašom zariadení, aby sme mohli poskytovať doplnkové funkcie, ktoré zlepšujú váš zážitok z prehliadania. Napr. vyhľadávanie alebo chat.


Používanie analytických nástrojov nám umožňuje lepšie porozumieť potrebám našich návštevníkov a tomu, ako používajú našu stránku a zaznamenávanie udalostí konverzií a podobne.


Môžeme používať súbory cookie a nástroje tretích strán na zlepšenie ponuky produktov.