0

Knihy

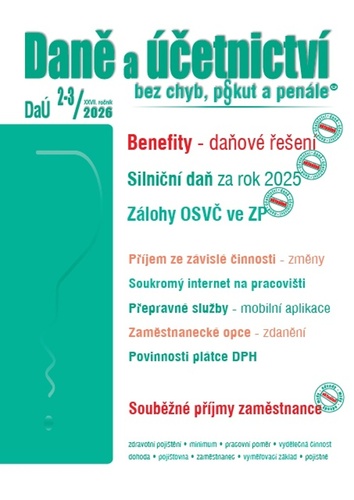
Daně a účetnictví bez chyb, pokut a penále 2-3/2026

Daně a účetnictví bez chyb, pokut a penále 2-3/2026

Benefity, Silniční daň, Zálohy OSVČ ve ZP

Autor: -
Vydavateľstvo: Poradce 2025
EAN: 9771214322608

• Silniční daň za rok 2025 Předmětem daně jsou nákladní automobily (včetně skříňových automobilů a tahačů) kategorie N2, N3 s největší povolenou hmotností nad 3,5 tuny a jejich přípojná vozidla s největší povolenou hmotností nad 3,5 tuny (kategorie O3, O4).

čítať viac

Tituly, ktoré ste už videli  x

Don Quijote de la Mancha

Don Quijote de la Mancha

Miguel de Cervantes

SUN 2020 6,30 €
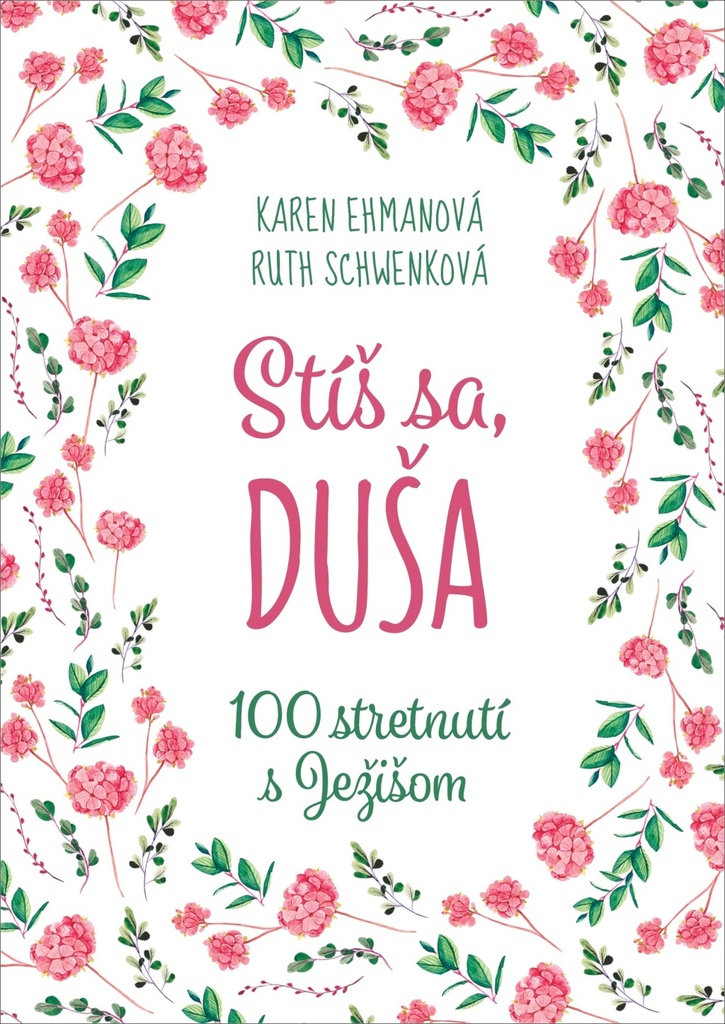
Stíš sa, duša

Stíš sa, duša

Karen Ehmanová; Ruth Schwenková

Porta libri 2022 13,41 €
Dostupnosť:
Dodanie 1 až 7 dní

Dostupnosť v kníhkupectve:
Academia, Bratislava - nie Pergamen, Senec - nie

36,97 € Bežná cena 41,08 €
 

Viac o knihe

• Silniční daň za rok 2025

Předmětem daně jsou nákladní automobily (včetně skříňových automobilů a tahačů) kategorie N2, N3 s největší povolenou hmotností nad 3,5 tuny a jejich přípojná vozidla s největší povolenou hmotností nad 3,5 tuny (kategorie O3, O4). Výše daně pro zdanitelná vozidla je ale stanovena až pro vymezená nákladní vozidla s největší povolenou hmotností 12 tun a více a jejich přípojná vozidla s největší povolenou hmotností 12 tun a více.

Daň silniční se platí až za vybraná vozidla s největší povolenou hmotností 12 tun a více a jejich přípojná vozidla s největší povolenou hmotností 12 tun a více. Není potřeba platit silniční daň za užívání osobních automobilů, autobusů a nákladních aut (do 12

tun) za účelem podnikání...


• Zaměstnanecké benefity – daňové řešení

S účinností od 1. 1. 2026 jsou tedy dle § 6 odst. 9 písm. d) ZDP od daně z příjmů ze závislé činnosti osvobozena nepeněžní plnění, která nejsou mzdou, platem, odměnou ani náhradou za ušlý příjem, poskytovaná zaměstnavatelem zaměstnanci nebo jeho rodinnému příslušníkovi z fondu kulturních a sociálních potřeb, ze sociálního fondu, ze zisku (příjmu) po jeho zdanění anebo na vrub výdajů (nákladů), které nejsou výdaji (náklady) na dosažení, zajištění a udržení příjmů ve formě specifikované v bodech 1 a 2 tohoto ustanovení...


• Vývoz zboží – osvobození od daně

Dodání zboží, které bylo odesláno nebo přepraveno mimo území Evropského společenství je podle směrnice o DPH osvobozeno od daně. Toto pravidlo pro osvobození od daně se promítá do § 66 zákona o DPH. Novelou tohoto zákona se s účinností od 1. 1. 2026 doplňují do tohoto paragrafu nové odstavce, které upravují osvobození od daně při vývozu zboží, které se nachází v osobním zavazadle cestujícího, a které navazují na novelizované znění § 84 zákona o DPH, v němž jsou stanoveny podmínky, za nichž se od 1. 1. 2026 vrací daň při dodání zboží cestujícímu určeného k vývozu v osobním zavazadle zboží…


VYDAVATEĽSTVO Poradce
ROK VYDANIA 2025
ISBN -
JAZYK český
POČET STRÁN 104
VÄZBA -
ROZMER 298 × 202 × 8 mm
HMOTNOSŤ 240 g

Ďalšie tituly od autora -

Používame cookies na zlepšenie vášho zážitku z nakupovania.

Nevyhnutné
Identifikácia vašej relácie - základná funkčnosť košíku, zážitku z prehliadania a zabezpečenie.


Môžeme ukladať údaje na vašom zariadení, aby sme mohli poskytovať doplnkové funkcie, ktoré zlepšujú váš zážitok z prehliadania. Napr. vyhľadávanie alebo chat.


Používanie analytických nástrojov nám umožňuje lepšie porozumieť potrebám našich návštevníkov a tomu, ako používajú našu stránku a zaznamenávanie udalostí konverzií a podobne.


Môžeme používať súbory cookie a nástroje tretích strán na zlepšenie ponuky produktov.