0

Knihy

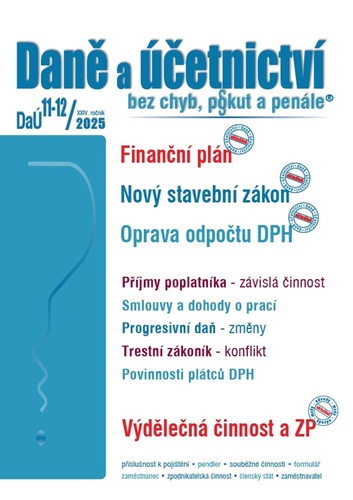
Daně a účetnictví bez chyb, pokut a penále 11-12/2025

Daně a účetnictví bez chyb, pokut a penále 11-12/2025

Autor: -
Vydavateľstvo: Poradce 2025
EAN: 9771214322585

• Místo plnění mimo tuzemsko – poskytnutí služby a DPH Poskytne-li plátce službu s místem plnění podle § 9 až § 10i zákona o DPH mimo tuzemsko, neuplatňuje u této služby daň na výstupu podle zákona o DPH platného v České republice. V tomto případě musí postupovat podle právních předpisů platných v zemi, kde je místo plnění.

čítať viac

Tituly, ktoré ste už videli  x

Cviky, které léčí

Cviky, které léčí

Jean Drouin; Denis Pedneault; Roberto Poirier

Esence 2016 16,88 €
Život není takový, jak si přejeme

Život není takový, jak si přejeme

Zdeněk Jirásek

NAŠE VOJSKO 2018 3,95 €
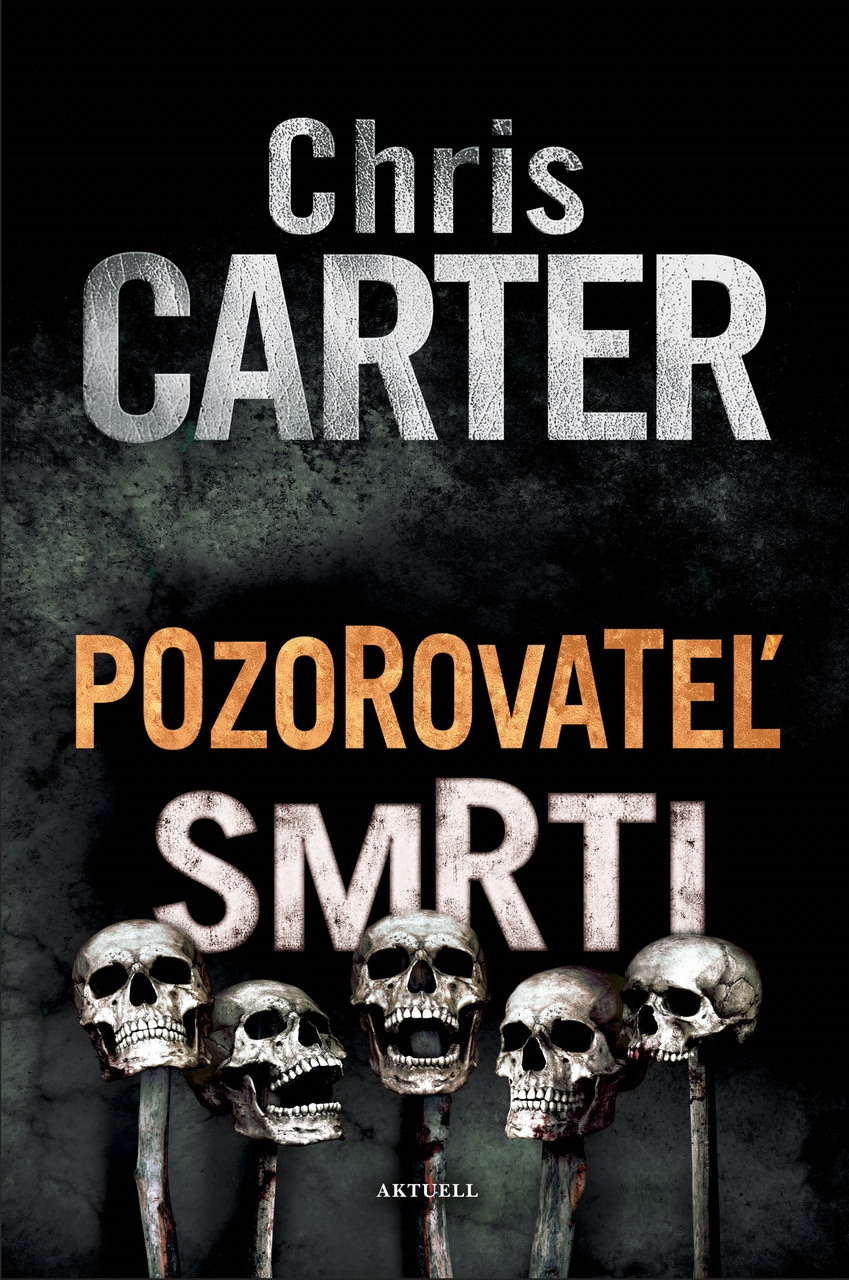
Pozorovateľ smrti

Pozorovateľ smrti

Chris Carter

AKTUELL 2026 22,41 €
Vnímej srdcem a potkáš svůj život

Vnímej srdcem a potkáš svůj život

Bärbel Mohr; Manfred Mohr

ANAG 2008 4,65 €
Dostupnosť:
Dodanie 1 až 7 dní

Dostupnosť v kníhkupectve:
Academia, Bratislava - nie Pergamen, Senec - nie

22,63 € Bežná cena 25,14 €
 

Viac o knihe

• Místo plnění mimo tuzemsko – poskytnutí služby a DPH

Poskytne-li plátce službu s místem plnění podle § 9 až § 10i zákona o DPH mimo tuzemsko, neuplatňuje u této služby daň na výstupu podle zákona o DPH platného v České republice. V tomto případě musí postupovat podle právních předpisů platných v zemi, kde je místo plnění. Služby s místem plnění mimo tuzemsko, přestože je plátce nezdaňuje, je povinen vykazovat v přiznání k DPH a některé z nich v souhrnném hlášení. V následujícím článku je nejprve vysvětleno, jak vykazovat poskytnutí služby, u níž je podle stanovených pravidel místo plnění mimo tuzemsko. V dalším textu jsou vysvětlena s využitím příkladů novelizovaná pravidla pro stanovení povinnosti přiznat uskutečnění plnění a pravidla pro vystavování daňových dokladů při poskytnutí služby s místem plnění mimo tuzemsko. V další části textu je upozorněno na registrační povinnost, která vzniká a stanovených podmínek osobám povinným k dani se sídlem v tuzemsku, které nejsou dosud plátcem, při poskytnutí služby s místem plnění v jiném členském státě. V závěrečné části textu jsou stručně shrnuta pravidla pro odvádění daně poskytovatelem služby v jiném členském státě, včetně podmínek pro využití zvláštního režimu jednoho správního místa (OSS) či zvláštního režimu pro malé podniky. 


• Nedobytná pohledávka – oprava základu daně

Pravidla pro provádění opravy základu v případě nedobytné pohledávky vyplývají z § 46 až § 46g zákona o DPH. Tato ustanovení nahradila s účinností od 1. 4. 2019 dřívější § 44 zákona o DPH, podle něhož se do tohoto data prováděla oprava základu daně pouze u pohledávek za dlužníky v insolvenčním řízení. Dalšími novelizacemi zákona o DPH byla tato pravidla upřesňována. Naposledy se tak stalo novelou zákona o DPH, která byla provedena zákonem č. 461/2024 Sb. a která nabyla účinnosti od 1. 1. 2025. Podle těchto ustanovení je plátce jako věřitel, jemuž při uskutečnění zdanitelného plnění vůči jinému plátci vznikla povinnost přiznat a zaplatit daň a jehož pohledávka, nebyla dosud uhrazena, oprávněn provést opravu výše daně na výstupu z hodnoty zjištěné pohledávky, a to za splnění stanovených podmínek. V článku jsou vysvětleny nejprve základní podmínky, za nichž může plátce či osoba povinná k dani, která přestane být plátcem, jako věřitel provést po 1. 1. 2025 opravu základu daně v případě nedobytné pohledávky. Návazně jsou vysvětlena pravidla pro provádění případné opravy odpočtu daně ze strany dlužníka, který je plátcem, vůči němuž byla oprava základu daně ze strany věřitele provedena a postup dlužníka pří snížení odpočtu daně v souvislosti se zrušením registrace.


VYDAVATEĽSTVO Poradce
ROK VYDANIA 2025
ISBN -
JAZYK český
POČET STRÁN 104
VÄZBA mäkká
ROZMER 298 × 204 × 7 mm
HMOTNOSŤ 240 g

Ďalšie tituly od autora -

Používame cookies na zlepšenie vášho zážitku z nakupovania.

Nevyhnutné
Identifikácia vašej relácie - základná funkčnosť košíku, zážitku z prehliadania a zabezpečenie.


Môžeme ukladať údaje na vašom zariadení, aby sme mohli poskytovať doplnkové funkcie, ktoré zlepšujú váš zážitok z prehliadania. Napr. vyhľadávanie alebo chat.


Používanie analytických nástrojov nám umožňuje lepšie porozumieť potrebám našich návštevníkov a tomu, ako používajú našu stránku a zaznamenávanie udalostí konverzií a podobne.


Môžeme používať súbory cookie a nástroje tretích strán na zlepšenie ponuky produktov.