0

Knihy

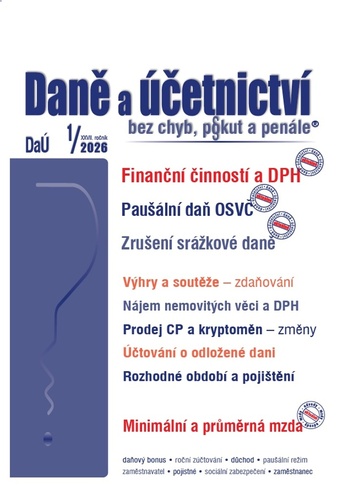
Daně a účetnictví bez chyb, pokut a penále 1/2026

Daně a účetnictví bez chyb, pokut a penále 1/2026

Finanční činností a DPH, Paušální daň OSVČ

Autor: -
Vydavateľstvo: Poradce 2025
EAN: 9771214322592

• Finanční činnosti a DPH V § 51 zákona o DPH jsou v souladu se směrnicí o DPH vymezena osvobozená plnění bez nároku na odpočet daně. Mezi tato plnění patří také finanční činnosti, které jsou v návaznosti na jiné právní předpisy vymezeny v § 54 zákona o DPH.

čítať viac

Tituly, ktoré ste už videli  x

Kúpele Bojnice

Kúpele Bojnice

Michal Eliáš

Matica slovenská 2008 12,98 €
The town Mesto

The town Mesto

neznámy autor

MATYS 2016 2,79 €
Photobox: The Essential Collection

Photobox: The Essential Collection

Roberto Koch

THAMES & HUDSON 32,95 €
Metodologie interpretace práva a právní jistota

Metodologie interpretace práva a právní jistota

Aleš Gerloch, Jan Tryzna, Jan Wintr

ALEŠ ČENĚK 2012 20,73 €
Dostupnosť:
Dodanie 1 až 7 dní

Dostupnosť v kníhkupectve:
Academia, Bratislava - nie Pergamen, Senec - nie

20,74 € Bežná cena 23,04 €
 

Viac o knihe

• Finanční činnosti a DPH

V § 51 zákona o DPH jsou v souladu se směrnicí o DPH vymezena osvobozená plnění bez nároku na odpočet daně. Mezi tato plnění patří také finanční činnosti, které jsou v návaznosti na jiné právní předpisy vymezeny v § 54 zákona o DPH. Ve vymezení finančních činností byly provedeny novelou zákona o DPH, která byla provedena zákonem č. 461/2024 Sb., změny, a to v návaznosti na směrnici o DPH a judikaturu Soudního dvora EU. Touto novelou byl okruh finanční činností zúžen, a to z části s účinností od 1. 1. 2025 a zejména s účinností od 1. 1. 2026. V článku jsou nejprve stručně shrnuta pravidla pro vymezení osvobozených plnění bez nároku na odpočet daně a pravidla pro jejich vykazování v daňovém přiznání. Návazně je podle právní úpravy účinné od 1. 1. 2026 shrnuto vymezení finančních činností, u nichž se uplatní osvobození od daně bez nároku na odpočet daně, včetně upozornění na činnosti, které již oproti dřívější právní úpravy do kategorie finančních činností nepatří…


• Nájem nemovité věci – osvobození od daně

Novelou zákona o DPH, která byla provedena zákonem č. 461/2024 Sb., byla vedle dalších změn upravena s účinností od 1. 7. 2025 pravidla pro osvobození od daně u nájmu nemovitých věcí, která vyplývají z § 56a zákona o DPH. Nájem nemovité věci je pro účely zákona o DPH chápán jako poskytnutí specifické služby, která je obecně osvobozeným plněním bez nároku na odpočet daně, ale která může být za splnění stanovených podmínek chápána jako zdanitelné plnění. V článku je nejprve vymezeno, jak je pro účely DPH chápán nájem nemovitých věcí na občanský zákoník, základní vymezení předmětu DPH a místa plnění u nájmu nemovitých věcí. Návazně jsou s využitím příkladů vysvětlena pravidla pro osvobození od daně u nájmu nemovitých věcí a podmínky, kdy nelze tento nájem osvobodit od daně, a to podle aktuálně platné právní úpravy. Upozorněno je na změny, které v této oblasti nabyly účinnosti od 1. 7. 2025…


• Zrušení srážkové daně (§ 6 odst. 4 ZDP)

Příjmy zúčtované nebo vyplacené plátcem daně jsou samostatným základem pro výpočet zálohy na daň z příjmů fyzických osob ze závislé činnosti sazbou zálohy podle § 38h, pokud zaměstnanec u tohoto plátce daně neučinil prohlášení k dani podle § 38k odst. 4, 5 nebo 7 anebo nevyužije-li postup podle § 38h odst. 10 a jedná-li se o příjmy podle odstavce 1

a) plynoucí na základě dohody o provedení práce, jejichž úhrnná výše u téhož plátce daně nedosáhne za kalendářní měsíc částku rozhodnou pro účast zaměstnanců činných na základě dohody o provedení práce na nemocenském pojištění, nebo

b) v úhrnné výši nedosahující u téhož plátce daně za kalendářní měsíc rozhodné částky pro účast zaměstnanců na nemocenském pojištění...


VYDAVATEĽSTVO Poradce
ROK VYDANIA 2025
ISBN -
JAZYK český
POČET STRÁN 72
VÄZBA mäkká
ROZMER 297 × 202 × 4 mm
HMOTNOSŤ 172 g

Ďalšie tituly od autora -

Používame cookies na zlepšenie vášho zážitku z nakupovania.

Nevyhnutné
Identifikácia vašej relácie - základná funkčnosť košíku, zážitku z prehliadania a zabezpečenie.


Môžeme ukladať údaje na vašom zariadení, aby sme mohli poskytovať doplnkové funkcie, ktoré zlepšujú váš zážitok z prehliadania. Napr. vyhľadávanie alebo chat.


Používanie analytických nástrojov nám umožňuje lepšie porozumieť potrebám našich návštevníkov a tomu, ako používajú našu stránku a zaznamenávanie udalostí konverzií a podobne.


Môžeme používať súbory cookie a nástroje tretích strán na zlepšenie ponuky produktov.