0

Knihy

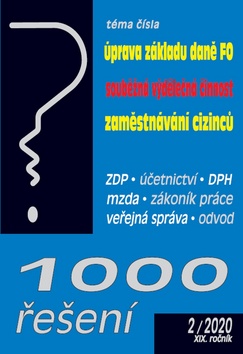
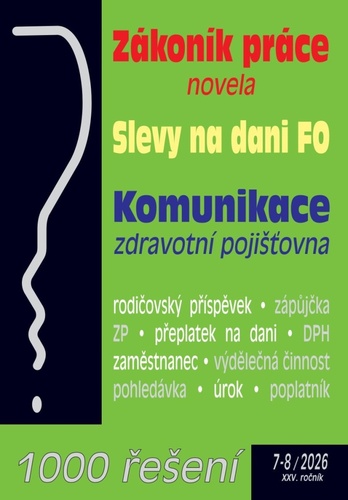
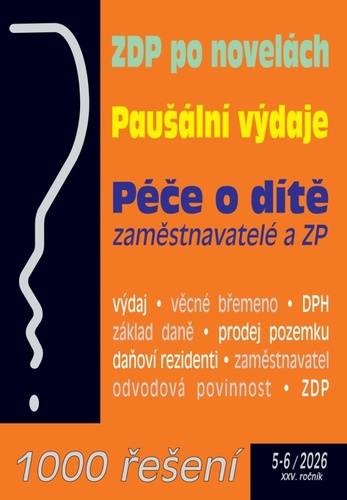
1000 řešení Úprava základu daně FO Soubežná výdělečná činnost

1000 řešení Úprava základu daně FO Soubežná výdělečná činnost

ZDP, účetnictví, DPH, mzda, zákoník práce, veřejná správa, odvod

Autor: Martin Děrgel; Ladislav Jouza; Antonín Daněk
Vydavateľstvo: Poradce 2019
EAN: 9771212471056

Publikace 1000 řešení formou dotazů a odpovědí radí při problémových otázkách z odborné praxe a upozorňuje na aktuální změny zákonů. Základ daně z příjmů FO se před snížením o nezdanitelné částky a odčitatelné položky musí ještě upravit, tj. snížit či zvýšit o příslušné částky dané zákonem o daních z příjmů.

čítať viac

Tituly, ktoré ste už videli  x

Radiant Sin

Radiant Sin

Katee Robert

Sourcebooks 15,34 €
Maďarské povstání 1956

Maďarské povstání 1956

kolektív

Centrum pro ekonomiku a politiku 2007 8,25 €
Kladivom na kráľovnú

Kladivom na kráľovnú

Ivan Szabó

PERFEKT 2019 5,44 €
Dostupnosť:
Nie je na sklade

Dostupnosť v kníhkupectve:
Academia, Bratislava - nie Pergamen, Senec - nie


Viac o knihe

Publikace 1000 řešení formou dotazů a odpovědí radí při problémových otázkách z odborné praxe a upozorňuje na aktuální změny zákonů.

Základ daně z příjmů FO se před snížením o nezdanitelné částky a odčitatelné položky musí ještě upravit, tj. snížit či zvýšit o příslušné částky dané zákonem o daních z příjmů. Základem daně z příjmů FO je v souladu s § 5 odst. 1 zákona o daních z příjmů částka, o kterou příjmy plynoucí poplatníkovi ve zdaňovacím období, přesahují výdaje prokazatelně vynaložené na jejich dosažení, zajištění a udržení, pokud dále u jednotlivých příjmů podle § 6 až 10 není stanoveno jinak. Uvedená definice základu daně se vztahuje na příjmy ze samostatné činnosti podle § 7 ZDP a na příjmy z nájmu podle § 9 ZDP. Stanoveno jinak je u příjmů ze závislé činnosti podle § 6, u příjmů z kapitálového majetku podle § 8 a u ostatních z příjmů podle § 10 ZDP…

Souběh zaměstnání se samostatnou výdělečnou činností není ve zdravotním pojištění nijak mimořádnou situací. Z hlediska placení pojistného na zdravotní pojištění je důležité, kterou svoji činnost považuje pojištěnec za hlavní resp. vedlejší zdroj příjmů. Hlavním zdrojem příjmů mohou být pro tento účel buď příjmy ze zaměstnání, nebo příjmy ze samostatné výdělečné činnosti...

Nastoupí-li do zaměstnání občan EU nebo cizinec, u kterého se nevyžaduje povolení k zaměstnání (např. občan s trvalým pobytem, občan s uděleným azylem, rezident - viz § 87 ZOZ) je zaměstnavatel nebo právnická nebo fyzická osoba, ke které jsou tyto fyzické osoby svým zahraničním zaměstnavatelem vyslány na základě smlouvy k výkonu práce, povinen o této skutečnosti písemně informovat příslušný úřad práce nejpozději v den nástupu těchto osob k výkonu práce…

VYDAVATEĽSTVO Poradce
ROK VYDANIA 2019
ISBN -
JAZYK český
POČET STRÁN 96
VÄZBA mäkká
ROZMER 212 × 150 × 5 mm
HMOTNOSŤ 78 g

Najnovšie tituly z vydavateľstva Poradce

Práce a mzdy 10/2026

Práce a mzdy 10/2026

Ladislav Jouza; Eva Dandová; Jana Drexlerová; Olga Bičáková; Richard W. Fette...

19,60 € Poradce 2026
Daně a účetnictví bez chyb, pokut 8-9/2026

Daně a účetnictví bez chyb, pokut 8-9/2026

Martin Děrgel; Ivan Macháček; Antonín Daněk; Václav Benda; Pavel Novák; Eva S...

36,97 € Poradce 2026
Práce a mzdy 8-9/2026

Práce a mzdy 8-9/2026

Ladislav Jouza; Eva Dandová; Jana Drexlerová; Olga Bičáková; Richard W. Fette...

33,20 € Poradce 2026
Poradce 12/2026

Poradce 12/2026

Jan Engelmann; Antonín Draštík

17,71 € Poradce 2026

Používame cookies na zlepšenie vášho zážitku z nakupovania.

Nevyhnutné
Identifikácia vašej relácie - základná funkčnosť košíku, zážitku z prehliadania a zabezpečenie.


Môžeme ukladať údaje na vašom zariadení, aby sme mohli poskytovať doplnkové funkcie, ktoré zlepšujú váš zážitok z prehliadania. Napr. vyhľadávanie alebo chat.


Používanie analytických nástrojov nám umožňuje lepšie porozumieť potrebám našich návštevníkov a tomu, ako používajú našu stránku a zaznamenávanie udalostí konverzií a podobne.


Môžeme používať súbory cookie a nástroje tretích strán na zlepšenie ponuky produktov.