0

Knihy

1000 řešení 1-2/2026

1000 řešení 1-2/2026

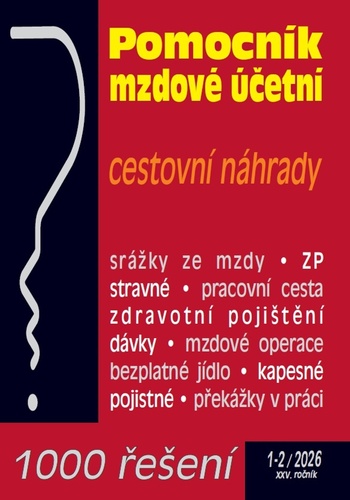
Pomocník mzdové účetní, cestovní náhrady

Autor: -
Vydavateľstvo: Poradce 2026
EAN: 9771212471452

Pomocní mzdové účetní Publikace obsahuje přehled parametrů, sazeb, vzorových výpočtů a dalších údajů z oblasti mezd a platů, jejich zdanění, odvodů na zdravotní a sociální pojištění, pracovního práva, dávek nemocenského pojištění, důchodů, sociálních dávek a souvisejících oblastí.

čítať viac

Tituly, ktoré ste už videli  x

Bludiště cti

Bludiště cti

Jan Kment

PRÁH 2018 10,74 €
Danthrakon Šťastný kuchtík

Danthrakon Šťastný kuchtík

Christophe Arleston

Josef Vybíral 2021 9,15 €
Neslyší na Elišku

Neslyší na Elišku

Michaela Kalivodová

IKAR 2026 12,64 €
50 let Básnění

50 let Básnění

Kateřina Cajthamlová

Neklidná růže 2025 14,76 €
Dostupnosť:
Dodanie 1 až 7 dní

Dostupnosť v kníhkupectve:
Academia, Bratislava - nie Pergamen, Senec - nie

20,68 € Bežná cena 22,98 €
 

Viac o knihe

Pomocní mzdové účetní

Publikace obsahuje přehled parametrů, sazeb, vzorových výpočtů a dalších údajů z oblasti mezd a platů, jejich zdanění, odvodů na zdravotní a sociální pojištění, pracovního práva, dávek nemocenského pojištění, důchodů, sociálních dávek a souvisejících oblastí. Jsou zde uvedeny stručné informace o změnách oproti předchozímu roku. Jsou zde i další užitečné informace, např. o postupech účtování mzdových operací, termínový kalendář pro mzdové účetní a personalisty a jiné.

Jde o údaje a informace, které používají mzdové (mzdoví) účetní a personalisté při své každodenní práci. Mělo by však jít o užitečnou pomůcku nejen pro ně, ale třeba i pro ostatní zaměstnance, příjemce dávek nemocenského pojištění, sociálních dávek, budoucí důchodce a jiné osoby, např. pro kontrolu jejich oprávněných nároků. Je zaměřena spíše na zaměstnavatele, kteří jsou podnikatelskými subjekty a poskytují tak svým zaměstnancům mzdu, nikoliv plat…


• Cestovní náhrady

Zákoník práce upravuje poskytování cestovních náhrad výhradně zaměstnancům konajícím práci na základě některého ze základních pracovněprávních vztahů. Není však vyloučeno, aby podle právní úpravy obsažené v části sedmé ZP byly poskytovány cestovní náhrady i jiným osobám zpravidla na základě dohody s nimi nebo pokud tak stanoví zvláštní právní předpis. V praxi proto cestovní náhrady mohou být poskytovány společníkům společností s ručením omezeným, pokud společník pro tuto společnost koná osobně práce nebo statutárním orgánům společnosti, který je např. jednatel společnosti s ručením omezeným nebo člen představenstva akciové společnosti. Poskytování cestovních náhrad podle ZP upravují také některé právní předpisy jako plnění poskytované fyzickým osobám při jiných úkonech v obecném zájmu, jako např. podle § 184 školského zákona...


• Zdravotní pojištění na přelomu let

Na přelomu let 2025/2026 se mohou zaměstnavatelé dostat do situace, kdy budou řešit stanovení vyměřovacího základu zaměstnance a související plnění zákonných povinností ve značně specifických případech. Na základě poznatků z praxe si v následujícím textu formou příkladů předvedeme postup zaměstnavatele při řešení různorodých situací.

Od 1. ledna 2026 dochází ke zvýšení minimální mzdy – jako minimálního vyměřovacího základu zaměstnance – na částku 22 400 Kč při zaměstnání trvajícím celý kalendářní měsíc.

Zaměstnavatelébudou od 1. 1. 2026 pracovat s novými podmínkami u dohod o provedení práce v tom směru, že se zvyšuje rozhodná částka příjmu pro účast na zdravotním pojištění na 12 000 Kč (v roce 2025 činila tato rozhodná částka příjmu 11 500 Kč). Zaměstnavatelé budou plnit zákoné povinnosti při příjmu 12 000 Kč a vyšším...


VYDAVATEĽSTVO Poradce
ROK VYDANIA 2026
ISBN -
JAZYK český
POČET STRÁN 144
VÄZBA mäkká
ROZMER 210 × 148 × 6 mm
HMOTNOSŤ 112 g

Ďalšie tituly od autora -

Používame cookies na zlepšenie vášho zážitku z nakupovania.

Nevyhnutné
Identifikácia vašej relácie - základná funkčnosť košíku, zážitku z prehliadania a zabezpečenie.


Môžeme ukladať údaje na vašom zariadení, aby sme mohli poskytovať doplnkové funkcie, ktoré zlepšujú váš zážitok z prehliadania. Napr. vyhľadávanie alebo chat.


Používanie analytických nástrojov nám umožňuje lepšie porozumieť potrebám našich návštevníkov a tomu, ako používajú našu stránku a zaznamenávanie udalostí konverzií a podobne.


Môžeme používať súbory cookie a nástroje tretích strán na zlepšenie ponuky produktov.